5 吹过一个世纪的信风:AQR的百年趋势跟踪实证
两百年前,古典经济学大师大卫·李嘉图(David Ricardo)在滑铁卢战役前后凭借国债投资积累了巨额财富。他给后世留下一句广为流传的操盘箴言:“止损要快,让利润奔跑(cut short your losses, let your profits run on)”。
一百年前,传奇投机客杰西·利弗莫尔(Jesse Livermore)在《股票作手回忆录》中写下过一段深刻的感悟:“大钱从来不在微小的波动里,而在看清整个市场的走势与趋势之中。”
李嘉图与利弗莫尔身处完全不同的年代,却在真金白银的搏杀中得出了一致的结论。但在很多现代投资者看来,这些经验之谈更像是一种盘感总结,甚至带有一丝神秘色彩。
在量化投资与计算机普及的今天,不少人对趋势跟踪(Trend-Following / Managed Futures / 时序动量)心存疑虑:过去几十年那些亮眼的业绩,到底是具有内生逻辑的有效策略,还是特定历史阶段的统计巧合与过度拟合?
2017年,量化投资先锋AQR资本管理(AQR Capital Management)的Brian Hurst、姚华(Yao Hua Ooi)与Lasse Heje Pedersen在《投资组合管理杂志》(The Journal of Portfolio Management)发表了一篇极具分量的论文——《百年趋势跟踪投资实证》(A Century of Evidence on Trend-Following Investing,SSRN收录编号2993026)1。
这群量化分析师没有局限于近几十年的现成数据库,而是翻出了尘封百年的档案,把全球市场的回测时间跨度拉长到了整整137年(1880年至2016年)。
他们用横跨三个世纪的硬核数据证明:趋势跟踪具有极其稳固的内生动力,如同一股大洋信风,长期存在于全球金融市场之中。
5.1 芝加哥老账本里的样本外检验
在量化投资界,数据挖掘(Data Mining)是挥之不去的阴影。如果一个策略只在1985年以后的数据上表现优异,质疑者完全有理由认为,这只是在有限历史样本里挑出来的一套好看的参数。
为了打破这种怀疑,最硬核的方式就是做超长周期的样本外检验。
AQR团队为此展开了一项相当繁琐的考古工程。他们整合了全球67个流动性市场的历史月度收益数据,覆盖四大主流资产类别:29种大宗商品期货、11个主要国家股票指数、15个国家债券市场以及12组主要货币对。
在1951年电子数据出现之前,大宗商品期货价格几乎没有现成的数字化记录。AQR的研究人员专门跑去翻阅芝加哥期货交易所(CBOT)从1877年到1951年的《贸易与商业年报》,逐页人工抄录每日价格。为了确保数据精确无误,他们聘请了两家独立的数据服务商背对背录入,再对转录结果进行双向交叉比对。
对于股票、债券与外汇资产,在现代期货合约诞生之前,研究团队则采用现金指数结合各国短期无风险利率进行融资模拟,并将债券组合的久期统一调整,以此重构出贴近真实的历史收益序列。
在策略构建上,AQR选择了一套极其质朴且不掺杂复杂拟合的规则:
组合等权融合了1个月、3个月和12个月三种时间尺度的时序动量(Time Series Momentum)信号。只要过去一段时间的超额收益为正,就建立多头头寸;过去超额收益为负,就建立空头头寸。每个资产的持仓规模根据自身过去三年的波动率进行倒数加权,以保证风险分散,最终将全组合的目标年化波动率恒定锚定在10%。
更为严苛的是对交易摩擦与费率的扣除。
测算过程不仅全额扣除了对冲基金常见的“2%管理费+20%业绩提成(附带年度高水位线)”,更参考经济学家Charles Jones对历史流动性成本的研究,将1880至1992年的单边交易成本定为现代水平的6倍,1993至2002年定为2倍。
这套严谨的模型,直接经受了整整137年历史风浪的考验。
5.2 十四个十年的全胜纪录
在扣除了严苛的交易成本与2/20管理费用之后,这套跨越百年的策略交出了怎样的成绩单?
如 表 5.1 所示,从1880年1月到2016年12月,策略在全样本期内实现了7.30%的费后年化净超额收益,实现波动率为9.70%,费后净夏普比率达到0.76。如果在未扣除费用与成本的毛收益口径下,年化超额收益更是高达18.00%。
| 统计区间 | 费前成本前 超额收益(%) |
费前净成本 超额收益(%) |
费后净成本 超额收益(%) |
实际年化 波动率(%) |
费后净 夏普比率 |
美股相关性 | 美债相关性 |
|---|---|---|---|---|---|---|---|
| 1880-2016全样本 | 18.00 | 11.00 | 7.30 | 9.70 | 0.76 | -0.01 | -0.03 |
| 1880-1889 | 12.10 | 5.20 | 2.60 | 9.50 | 0.27 | -0.11 | -0.04 |
| 1890-1899 | 17.40 | 10.00 | 6.50 | 8.90 | 0.73 | -0.02 | -0.15 |
| 1900-1909 | 15.30 | 6.00 | 3.30 | 9.50 | 0.34 | 0.02 | -0.35 |
| 1910-1919 | 12.50 | 4.10 | 1.60 | 12.60 | 0.13 | 0.12 | -0.01 |
| 1920-1929 | 20.80 | 13.30 | 9.20 | 8.50 | 1.09 | 0.15 | 0.06 |
| 1930-1939 | 15.40 | 9.80 | 6.30 | 8.60 | 0.74 | -0.11 | 0.20 |
| 1940-1949 | 23.80 | 14.80 | 10.40 | 10.60 | 0.99 | 0.33 | 0.31 |
| 1950-1959 | 26.70 | 17.60 | 13.10 | 9.10 | 1.45 | 0.23 | -0.19 |
| 1960-1969 | 21.00 | 9.50 | 6.00 | 10.90 | 0.56 | -0.09 | -0.37 |
| 1970-1979 | 27.40 | 20.50 | 15.10 | 8.90 | 1.70 | -0.24 | -0.25 |
| 1980-1989 | 20.10 | 13.30 | 9.10 | 9.40 | 0.96 | 0.18 | -0.16 |
| 1990-1999 | 16.80 | 12.30 | 8.30 | 8.40 | 0.98 | 0.01 | 0.21 |
| 2000-2009 | 11.60 | 9.90 | 6.30 | 10.30 | 0.61 | -0.34 | 0.27 |
| 2010-2016 | 7.60 | 6.20 | 3.30 | 8.10 | 0.41 | -0.15 | 0.28 |
是的,这组数据最亮眼的地方,在于惊人的长周期一致性。
细看分年代统计,会发现一个极其罕见的现象:从19世纪末的镀金时代,走过大萧条、两次世界大战、冷战、70年代大滞胀,再到2000年科技泡沫与2008年次贷危机,在全部14个年代里,趋势跟踪策略的费后净收益全部为正,没有经历过哪怕一个亏损的十年。
更进一步看单个资产层面的表现,在纳入研究的全部67个市场中,时序动量策略无一例外都交出了正的平均夏普比率,全市场平均夏普比率约为0.40。在1985年之前的纯样本外数据区间(1880-1984年),各品种的表现同样保持着高度一致。
这充分说明,趋势是广泛存在于各类投机资产当中的普遍规律,而不是特定品种的短期巧合。
5.3 暴跌时的微笑曲线
对于资产配置而言,一个策略如果只能在牛市锦上添花,其边际价值并不突出。趋势跟踪让顶级机构尤为看重的地方,在于它天然自带的“危机阿尔法(Crisis Alpha)”。
从全样本来看,该策略与美股(-0.01)和美债(-0.03)的相关性几乎为零。但在极端的市场环境下,这种无关性会演化为极具保护力度的非线性特征。
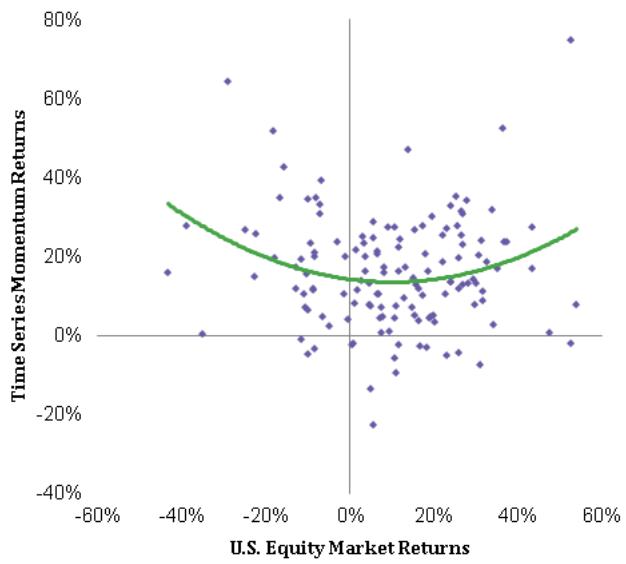
图 5.1 描绘了1880年至2016年间,趋势跟踪策略年度收益与美股市场年度收益之间的散点分布与多项式拟合曲线:
数据来源:AQR, Bloomberg
这是一张经典的“微笑曲线(Smile Curve)”。
曲线两端明显上翘:股市大牛市时,趋势跟踪顺势做多,收获丰厚的贝塔红利;股市深幅暴跌时,趋势跟踪同样录得强劲的正回报;唯有在股市微涨微跌、缺乏清晰方向的年份,策略收益相对平淡。
这种在危机时刻的逆向爆发力,在传统股债组合的大回撤期间体现得尤为淋漓尽致。
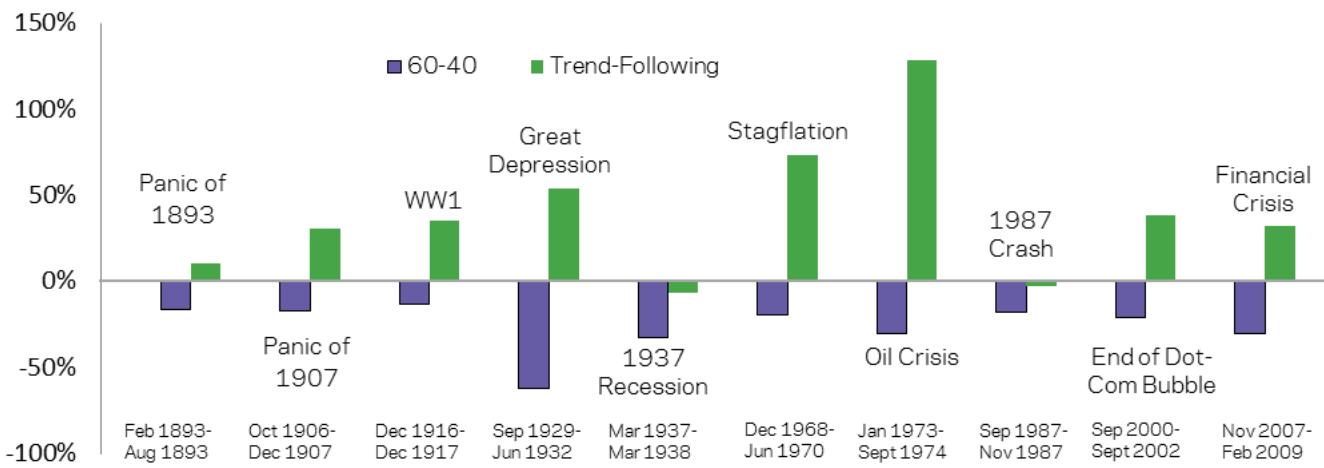
图 5.2 统计了过去137年间,美国股债60/40组合经历的最惨烈的十次最大回撤期间,趋势跟踪策略的实际表现:
数据来源:AQR, Bloomberg
数据给出了极具冲击力的事实:在60/40组合历史最黑暗的10次危机中,趋势跟踪策略在其中8次斩获了显著的正收益。
为什么趋势跟踪总能在熊市中扮演救生艇?
直觉上的解释很朴素:金融历史上绝大多数深幅熊市,都会沿着数月甚至数年的时间轴逐步蔓延加剧,很少在短短几天内瞬间见底。在这10次历史大回撤中,股债组合从高点滑落到谷底的平均时长大约为15个月。
15个月的漫长下行,为趋势跟踪系统留出了极其充裕的窗口。系统在下跌初期触发信号并逐步转向做空,从而在后续的泥沙俱下中源源不断地捕获做空利润。
当然,这也解释了趋势跟踪唯一的盲区:如果市场发生像1987年10月那种在极短交易日内急剧崩盘的罕见闪崩,系统来不及迅速翻空,防御效果便会大打折扣。但就绝大多数长周期的系统性熊市而言,它是一道极其可靠的屏障。
5.4 给传统组合加一道保险
既然趋势跟踪兼具长期正收益与危机防御属性,将其引入传统投资组合会发生什么?
AQR在论文中做了一组直观的组合对比:以经典的60/40股债组合(60%美股+40%美债)为基准,将其中的20%仓位替换为时序动量策略(费后净收益口径),构建出“80%股债60/40 + 20%趋势跟踪”的混合组合。
137年的回测结果如 表 5.2 所示:
| 投资组合配置 | 年化超额收益(%) | 年化波动率(%) | 历史最大回撤(%) | 夏普比率 |
|---|---|---|---|---|
| 纯60/40股债组合 | 4.10 | 10.70 | -62.30 | 0.39 |
| 80%股债60/40 + 20%趋势跟踪组合 | 4.80 | 8.70 | -50.20 | 0.55 |
变化是全方位的:
年化超额收益从4.10%提升到了4.80%,组合波动率从10.70%降至8.70%,历史最大回撤从-62.30%收窄到-50.20%,夏普比率更是从0.39直接跃升到了0.55。
也就是说,投资者并不需要推翻既有的资产配置框架,仅仅通过腾出两成仓位引入低相关性的趋势跟踪策略,就能在平滑波动、减轻回撤的同时,实实在在地推升长期复合回报。
5.5 信风与真正的天敌
为了进一步探寻该策略的适应边界,AQR对不同的宏观周期进行了切片检验。
结果显示,趋势跟踪展现出了极强的宏观韧性:
在经济衰退期,策略平均年化超额收益为10.40%(夏普比率0.90),繁荣期为11.20%(夏普比率1.07);在高通胀环境下为11.50%(夏普比率1.03),低通胀环境下为10.50%(夏普比率1.01);在一战、二战、朝鲜战争与越战等重大战争时期,其年化超额收益达到13.50%(夏普比率1.17),甚至略高于和平时期的10.20%。
无论身处衰退、通胀还是地缘动荡,各类资产因宏观冲击所形成的价格大波澜,都恰好为趋势跟踪提供了施展拳脚的舞台。
那么,趋势跟踪最大的软肋究竟在哪里?
决定策略顺逆境的关键因素,不是通胀,也不是衰退,而是资产之间的强相关联动。
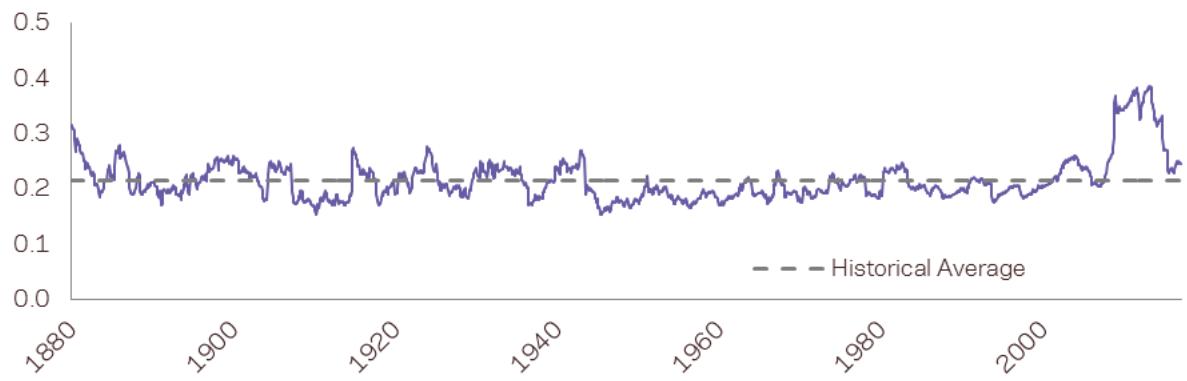
图 5.3 展示了1880年至2016年间,全市场资产间平均绝对相关系数的历史演变:
数据来源:AQR, Bloomberg
当AQR将资产相关性划分为高低不同的五组时,数据呈现出清晰的单调关系:
在全市场相关性处于最低五分位数的时期,趋势跟踪策略的年化超额收益高达17.10%(夏普比率1.54);而在相关性处于最高五分位数的时期,超额收益骤降至8.00%(夏普比率0.67)。
背后的逻辑并不复杂:当全球金融市场陷入宏观主导的“Risk-on / Risk-off”同涨同跌模式时,看似分散在数十个品种的头寸,实际上变成了同一笔宏观押注。为了维持整体组合的目标波动率,风控模型不得不大幅削减所有资产的仓位敞口;与此同时,独立分化的趋势机会大幅减少,策略的盈利空间自然受到挤压。
说到底,为什么趋势跟踪能在长达137年的岁月里持续有效?
学术界的大量实证给出了两个长期根源:
其一,来自人类投资者根深蒂固的认知偏差。面对纷繁复杂的新信息,投资者的锚定效应往往导致初期反应不足,而随后的从众与羊群效应又引发后期的过度反应。这种信息消化的滞后与情绪共振,使得价格很难一步到位,自然形成了波浪式推进的趋势。
其二,来自金融市场中大量非营利驱动的参与主体。各国央行为了稳定汇率和利率而逆势干预,产业资本为了锁定经营成本进行套期保值,这些资金的天然使命在避险和调控,并不追求投机Alpha。这些巨量资金的持续进出,客观上延缓了资产价格向均衡水平靠拢的斜率,为趋势的延续提供了深厚的土壤。
大航海时代的帆船跨越大洋,依赖的是浩瀚天际间永不停歇的信风。后来蒸汽机与钢铁轮船取代了木质风帆,但信风依然存在,因为赤道与两极的热力差恒久未变。
只要金融市场依然由带有情绪起伏的人类参与,只要市场中依然存在追求避险而非盈利的调控资金,驱动趋势生成的源头就不会枯竭。
穿越一个多世纪的风雨,那阵吹过李嘉图与利弗莫尔笔下的信风,依然在资本市场上空平静地流淌。
5.5.1 扩展阅读
- Brian Hurst, Yao Hua Ooi, and Lasse Heje Pedersen, A Century of Evidence on Trend-Following Investing, The Journal of Portfolio Management, Vol. 44, No. 1, Fall 2017. https://ssrn.com/abstract=2993026
- Tobias Moskowitz, Yao Hua Ooi, and Lasse Heje Pedersen, Time Series Momentum, Journal of Financial Economics, Vol. 104, No. 2 (2012), pp. 228–250.2
- William Fung and David A. Hsieh, Empirical Characteristics of Dynamic Trading Strategies: The Case of Hedge Funds, Review of Financial Studies, Vol. 10, No. 2 (1997), pp. 275–302.
- Cliff Asness, Tobias Moskowitz, and Lasse Heje Pedersen, Value and Momentum Everywhere, The Journal of Finance, Vol. 68, No. 3 (2013), pp. 929–985.
本文由 Gemini 3.7 Flash 撰写综述。
Brian Hurst 等, 《A Century of Evidence on Trend-Following Investing》, SSRN Electronic Journal, 网络首发, 2017年, https://doi.org/10.2139/ssrn.2993026.↩︎
Tobias J. Moskowitz 等, 《Time Series Momentum》, Journal of Financial Economics, Special Issue on Investor Sentiment, 卷 104, 期 2 (2012): 228~50, https://doi.org/10.1016/j.jfineco.2011.11.003.↩︎