4 股市也有“黄道吉日”?
十月,这是炒股特别危险的月份之一。其他的月份是七月、一月、九月、四月、十一月、五月、三月、六月、十二月、八月和二月。
马克·吐温这句在小说《傻瓜威尔逊》中的名言,虽然一直被视为对股市择时的嘲讽。但学术界的确沿着这个思路,对于股市在不同月份、月内不同时间甚至周内不同时间的回报做了一系列细致的分析,其中似乎的确有一些可取之处。
这些研究,一般被统称为日历效应(Calendar Effect),当然在论文中,也以Calendar Anomaly(日历异象)或 Seasonal Anomaly / Seasonality Effect(季节性异象/效应)等名目出现。
4.1 一月效应的消亡
谈及日历效应,最出名的莫过于一月效应(January Effect),即小盘股在1月表现会特别好。
这个现象,是唐纳德·凯姆(Donald B. Keim)在芝加哥大学念博士时,在博士论文《规模相关异象与股票收益季节性(Size-Related Anomalies and Stock Return Seasonality: Further Empirical Evidence)》2中率先发现的。
唐纳德·凯姆这篇博士论文,在当时可谓是石破天惊,同时也是一段佳话。
唐纳德·凯姆师从尤金·法玛(Eugene Fama)——是的,提出有效市场假说(Efficient Market Hypothesis, EMH)的那位。
一月效应,对有效市场理论是一个重要的质疑——如果市场是完全理性的,怎么可能年复一年在同一批股票、同一个固定月份存在如此可预测的超额收益。
虽然这篇论文属于典型的“弟子质疑老师”,但当时作为论文答辩委员会成员的尤金·法玛,却爽快的让论文通过,并助力其发表在金融顶刊《金融经济学杂志(Journal of Financial Economics)》。
值得一提的是,当年唐纳德·凯姆的博士论文答辩委员会还有默顿·米勒(Merton Miller)和迈隆·斯科尔斯,这三位不但都是有效市场理论的设计者和守护者,并在多年之后全数得到了诺贝尔经济学奖(默顿·米勒最早1990年,迈隆·斯科尔斯是1997年,尤金·法玛是2013年)。
这样的阵容,却对一篇质疑有效市场理论的论文大开绿灯,这是当年芝加哥大学鼎盛时期实证主义(Empirical Rigor)取向的充分体现。
事实上,尤金·法玛的一众弟子,大多在不同领域对有效市场理论发起了冲击:
理查德·泰勒(Richard Thaler),后来以行为金融学拿下了诺贝尔经济学奖;
克里夫·阿斯内斯(Cliff Asness),博士论文研究的是动量效应(Momentum Effect),后来创立了AQR对冲基金,迄今依然是动量因子、择时的重磅支持者;
罗尔夫·班兹(Rolf Banz),在1981 年发现小盘股规模异象(Size Effect)。
说回一月效应,虽然当年提出时可谓石破天惊,但其实为何会出现,一直没有圆满的解释。虽然一般认为,1月效应是基于美股的资本利得税因素:许多投资者要在12月提前抛售亏损的股票,实现亏损来抵税,并在1月份重新买回,从而导致1月的买盘特别旺盛。但正如《股市长线法宝》此书所描述的:
有的国家里,并没有收取资本利得税,却仍然存在着1月效应。日本 股市在1989之后才开始征收资本利得税,但1月效应在1989年之 前就出现了。加拿大股市在1972之后才开始征收资本利得税,但 1月效应在1972年之前就出现了。另外,当年上涨的股票,按理 说不会由于税的影响而被抛售,却也在次年1月份会上涨,虽然 涨幅没有那些当年下跌的股票在次年1月份的涨幅那么大。
但根据《股市长线法宝》3的最新回测,一月效应已经逐渐消亡。从 表 4.1 可以看到,曾经在1月持有小盘股其他月份持有标普500指数很赚钱,年化收益可以达到13.8%,而始终持有标普500指数只有10.1%。但是到了1995至2021年,同样的策略,年化收益只有9.8%,还不如长期持有标普500指数。
| 指数 | 收益率 1926–2021 | 收益率 1995–2021 |
|---|---|---|
| 标普500指数 | 10.1% | 10.4% |
| 小盘股 | 11.3% | 9.4% |
| 一月持有标普500,其他月份持有小盘股 | 7.7% | 9.8% |
| 一月持有小盘股,其他月份持有标普500 | 13.8% | 10.0% |
注:此书中文版的翻译似有误,此表格为基于英文版笔者自行重制。
对于美股一月效应的消亡,有很多解释,比如小市值溢价本身的低迷,比如学术研究公布后引入许多套利资金提前潜伏导致异象消亡(一月效应每年只需要操作一次,对普通人都门槛极低),诸如此类都有可能。对普通投资者要知晓的就是,一月效应当做金融投资学的掌故了解即可,亲身尝试,大开不必。
真的比较有尝试价值的,或许是接下来要谈到的月初月末效应(TOM)。
4.2 月初月末效应
月初月末效应(turn-of-the-month,TOM),指的是每个月最后几天和月初几个交易日,往往收益特别好。
最早提出并精确定义TOM,源自约瑟夫·拉科尼绍克(Josef Lakonishok)和西摩·施密特(Seymour Smidt)在1988年发表的那篇Are Seasonal Anomalies Real? A Ninety-Year Perspective4。
这篇论文使用道琼斯工业指数从 1897 年到 1986 年长达 90 年的高频日度数据,发现每个月的最后 1 个交易日加上次月的前 3 个交易日(简称为\([-1, +3]\))收益特别好。整个股票市场的所有正向累积收益几乎全部产生在这 4 个交易日中。
这里扯开一句,约瑟夫·拉科尼绍克后来还联合另两位知名经济学家安德烈·施莱弗(Andrei Shleifer)和罗伯特·W·维什尼(Robert W. Vishny),创立了LSV 资产管理公司(LSV Asset Management)5,根据维基百科披露的截至2024年6月的数据,管理规模960亿美元。
和一月效应发表后逐渐消亡不同,月初月末效应生命力非常旺盛,2008年,约翰·J·麦康奈尔(John J. McConnell)和徐威(Wei Xu)合作撰写了Equity Returns at the Turn of the Month6,用1987–2005 年的样本外检验,发现\([-1, +3]\) 的效果依然出众,在这4 天窗口内,美股市值加权(value-weighted)的日均超额收益率为 +0.14%,剩余的交易日,日均超额收益率为 -0.01%。
与此同时,作者将研究范围扩展到美国以外的 34 个主要国家和地区的股票市场,结果有 30 个国家的股市存在显著的月初月末效应。
4.3 A股TOM效应可用吗
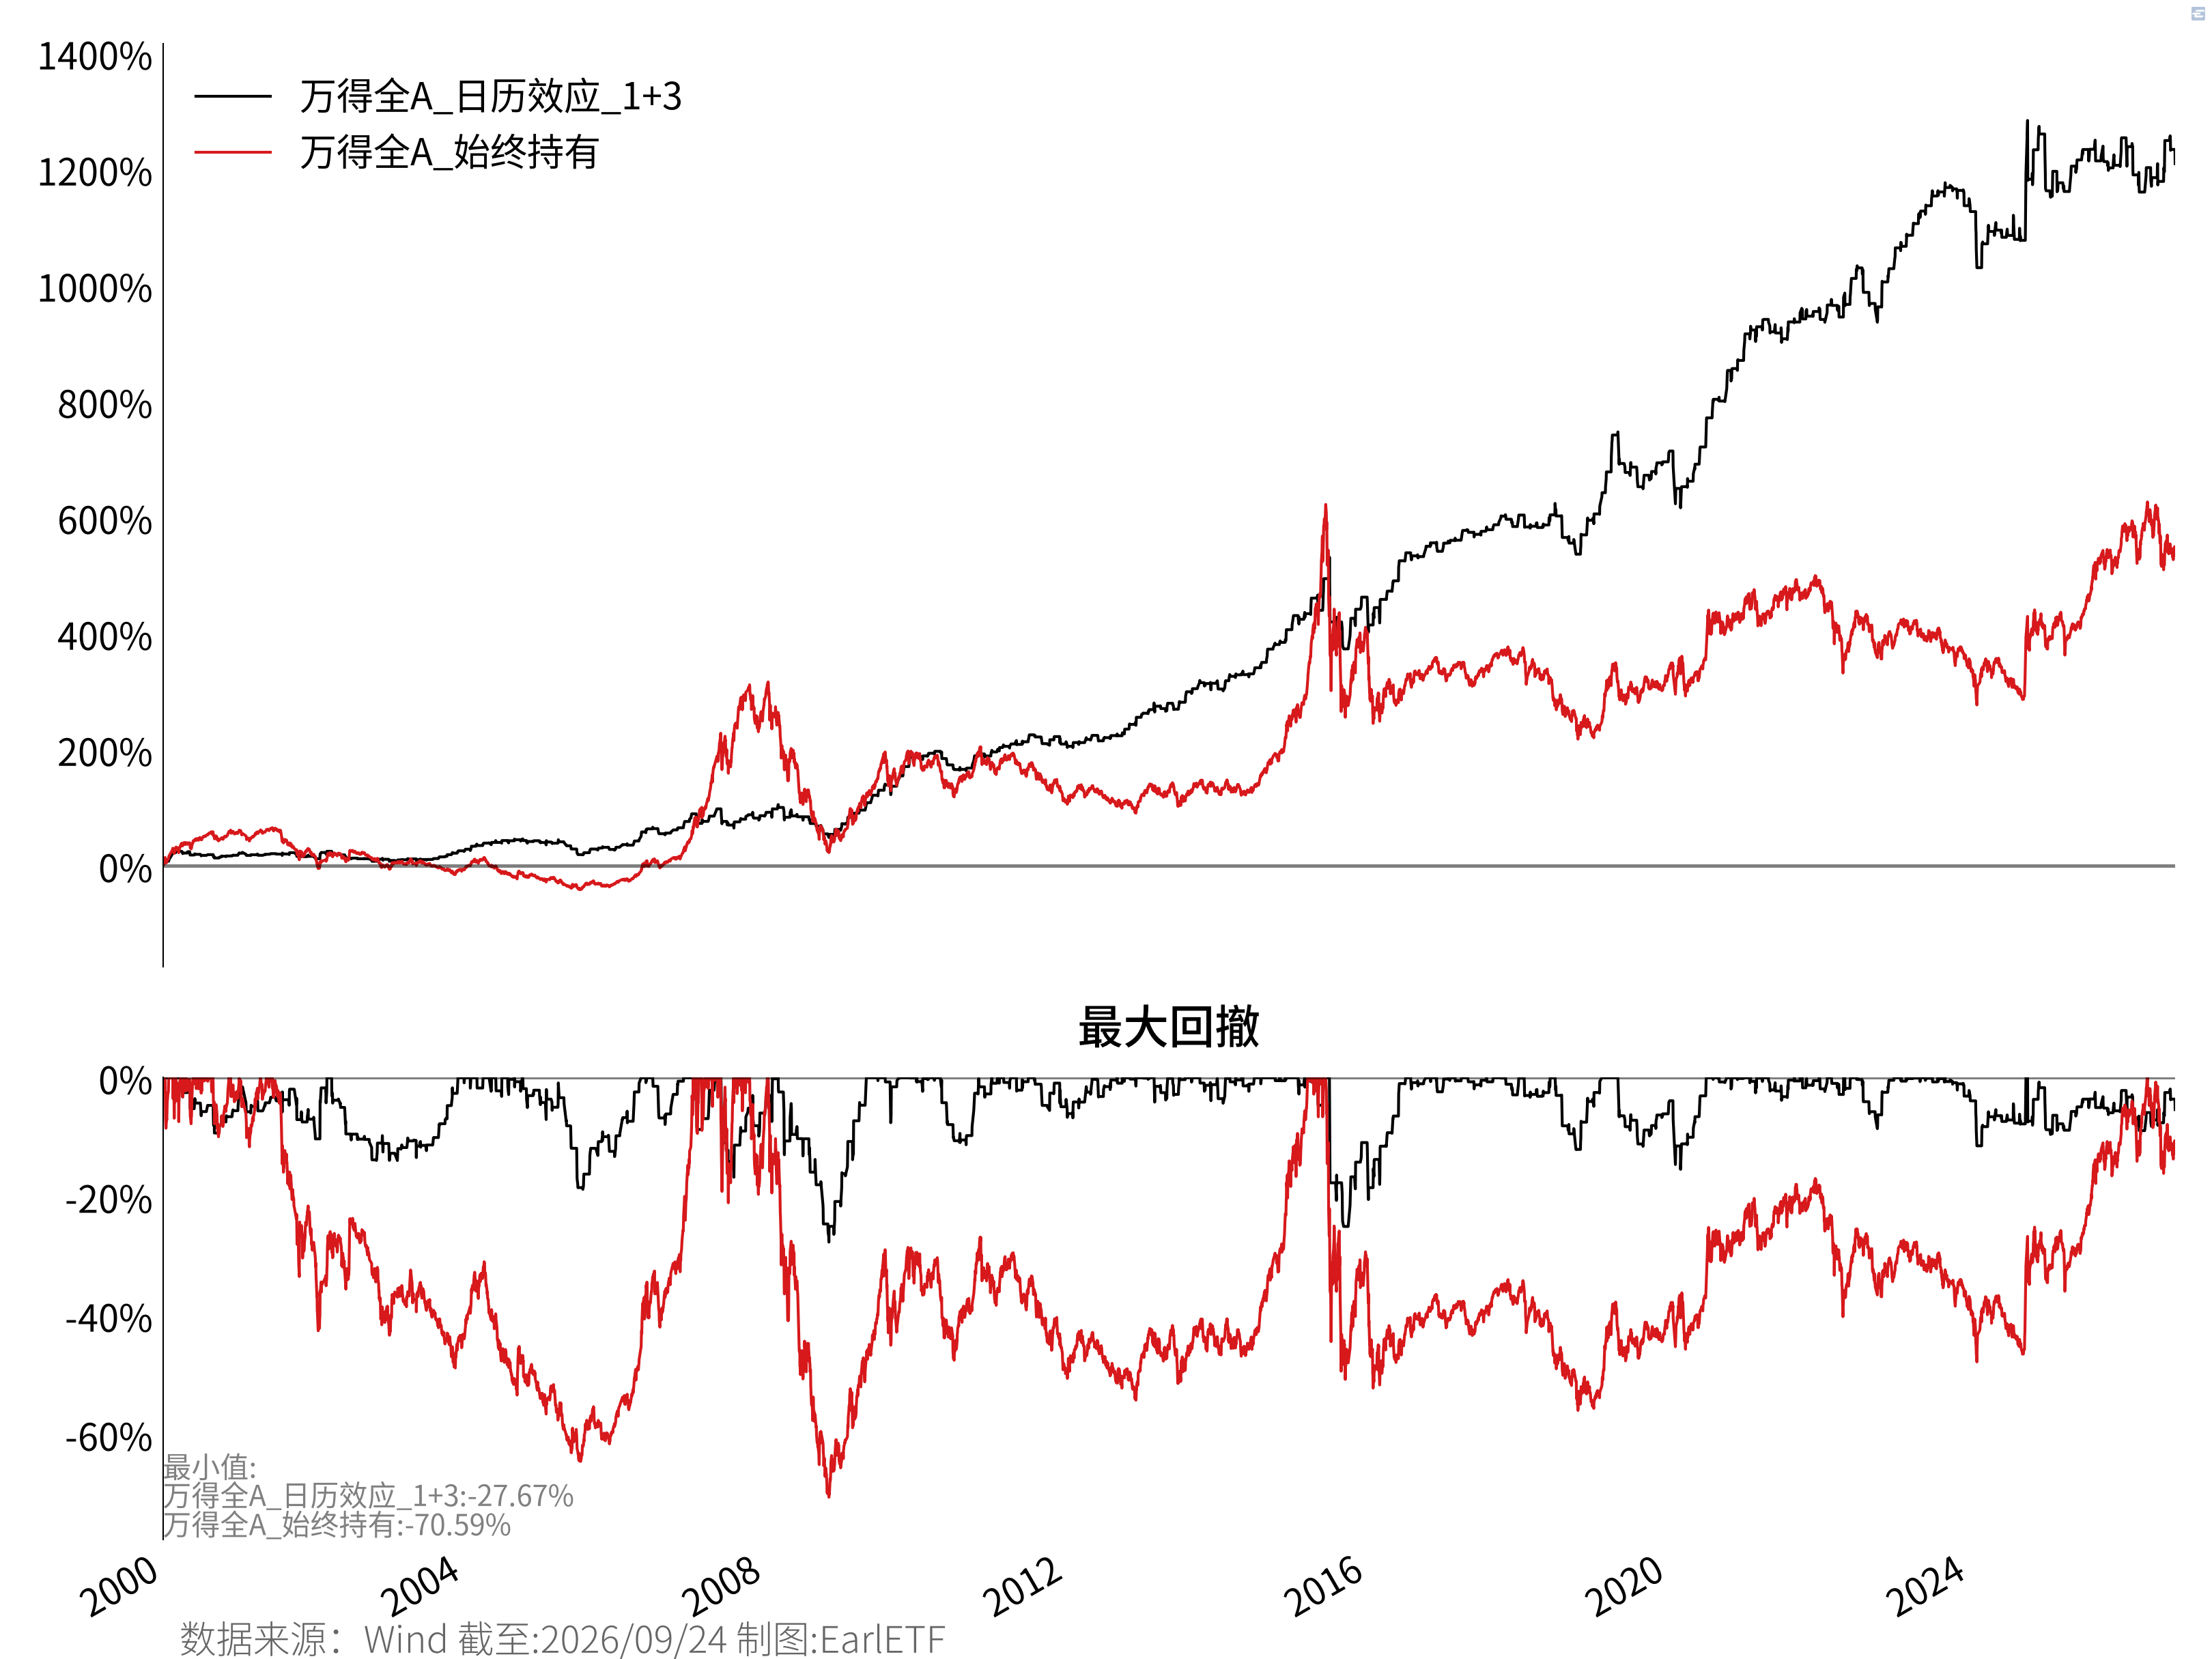
那么,在A股,效果如何。笔者依然是使用万得全A指数,根据原版经典的\([-1, +3]\),进行了回测。图 4.1 中的主图可见,每月仅持有4个交易日的走势,竟然是远胜于始终持有。而从副图的最大回撤来看,相比历史上动辄对折腰斩,采用TOM的思路,最大回撤尽然30%都不大。
这里需要说明一句,上述回测,没有考虑买卖时的交易费用,但如今A股ETF的佣金大多在万一,每个月执行两次,每年加起来不过24次交易,佣金损耗非常低。
当然,执行TOM操作,在享受熊市控回撤的同时,必须面对的代价就是牛市可能大幅跑输。从 表 4.2 可以看到,类似2025年的大牛市,万得全A上涨27.65%,但是TOM策略却是微跌-1.93%,而且这种情况历史上不是只出现一次,类似2007年、2014年和2015年也是如此,这种“热闹是他们的,我什么都没有”,是执行这一策略最大的挑战。
毕竟现在看TOM策略历史曲线的辉煌,你会觉得间歇性的跑输是值得的,是能忍受的。但是如果不知晓未来会如何,只是身处于牛市中却没赚到什么钱,是否能够守住道心不崩溃?我觉得真的是挺难的一件事情。
| 年 | 万得全A 日历效应 1+3 |
万得全A 始终持有 |
超额 |
|---|---|---|---|
| 2000 | 19.05 | 57.14 | -38.09 |
| 2001 | -2.15 | -23.89 | 21.74 |
| 2002 | -5.48 | -19.67 | 14.19 |
| 2003 | 13.06 | -3.49 | 16.55 |
| 2004 | 13.77 | -16.62 | 30.39 |
| 2005 | -10.59 | -11.52 | 0.93 |
| 2006 | 42.37 | 111.90 | -69.53 |
| 2007 | 2.78 | 166.21 | -163.44 |
| 2008 | -13.15 | -62.92 | 49.77 |
| 2009 | 79.82 | 105.47 | -25.64 |
| 2010 | 1.62 | -6.88 | 8.50 |
| 2011 | 6.60 | -22.42 | 29.02 |
| 2012 | 15.12 | 4.68 | 10.44 |
| 2013 | 15.68 | 5.44 | 10.23 |
| 2014 | 23.39 | 52.44 | -29.05 |
| 2015 | 7.62 | 38.50 | -30.88 |
| 2016 | 16.02 | -12.91 | 28.93 |
| 2017 | 6.95 | 4.93 | 2.02 |
| 2018 | 1.49 | -28.25 | 29.75 |
| 2019 | 14.51 | 33.02 | -18.51 |
| 2020 | 23.56 | 25.62 | -2.06 |
| 2021 | 7.44 | 9.17 | -1.73 |
| 2022 | 6.79 | -18.66 | 25.45 |
| 2023 | 10.24 | -5.19 | 15.43 |
| 2024 | 6.48 | 10.00 | -3.52 |
| 2025 | -1.93 | 27.65 | -29.58 |
| 2026 | 0.39 | -0.94 | 1.32 |
截至:2026-09-24
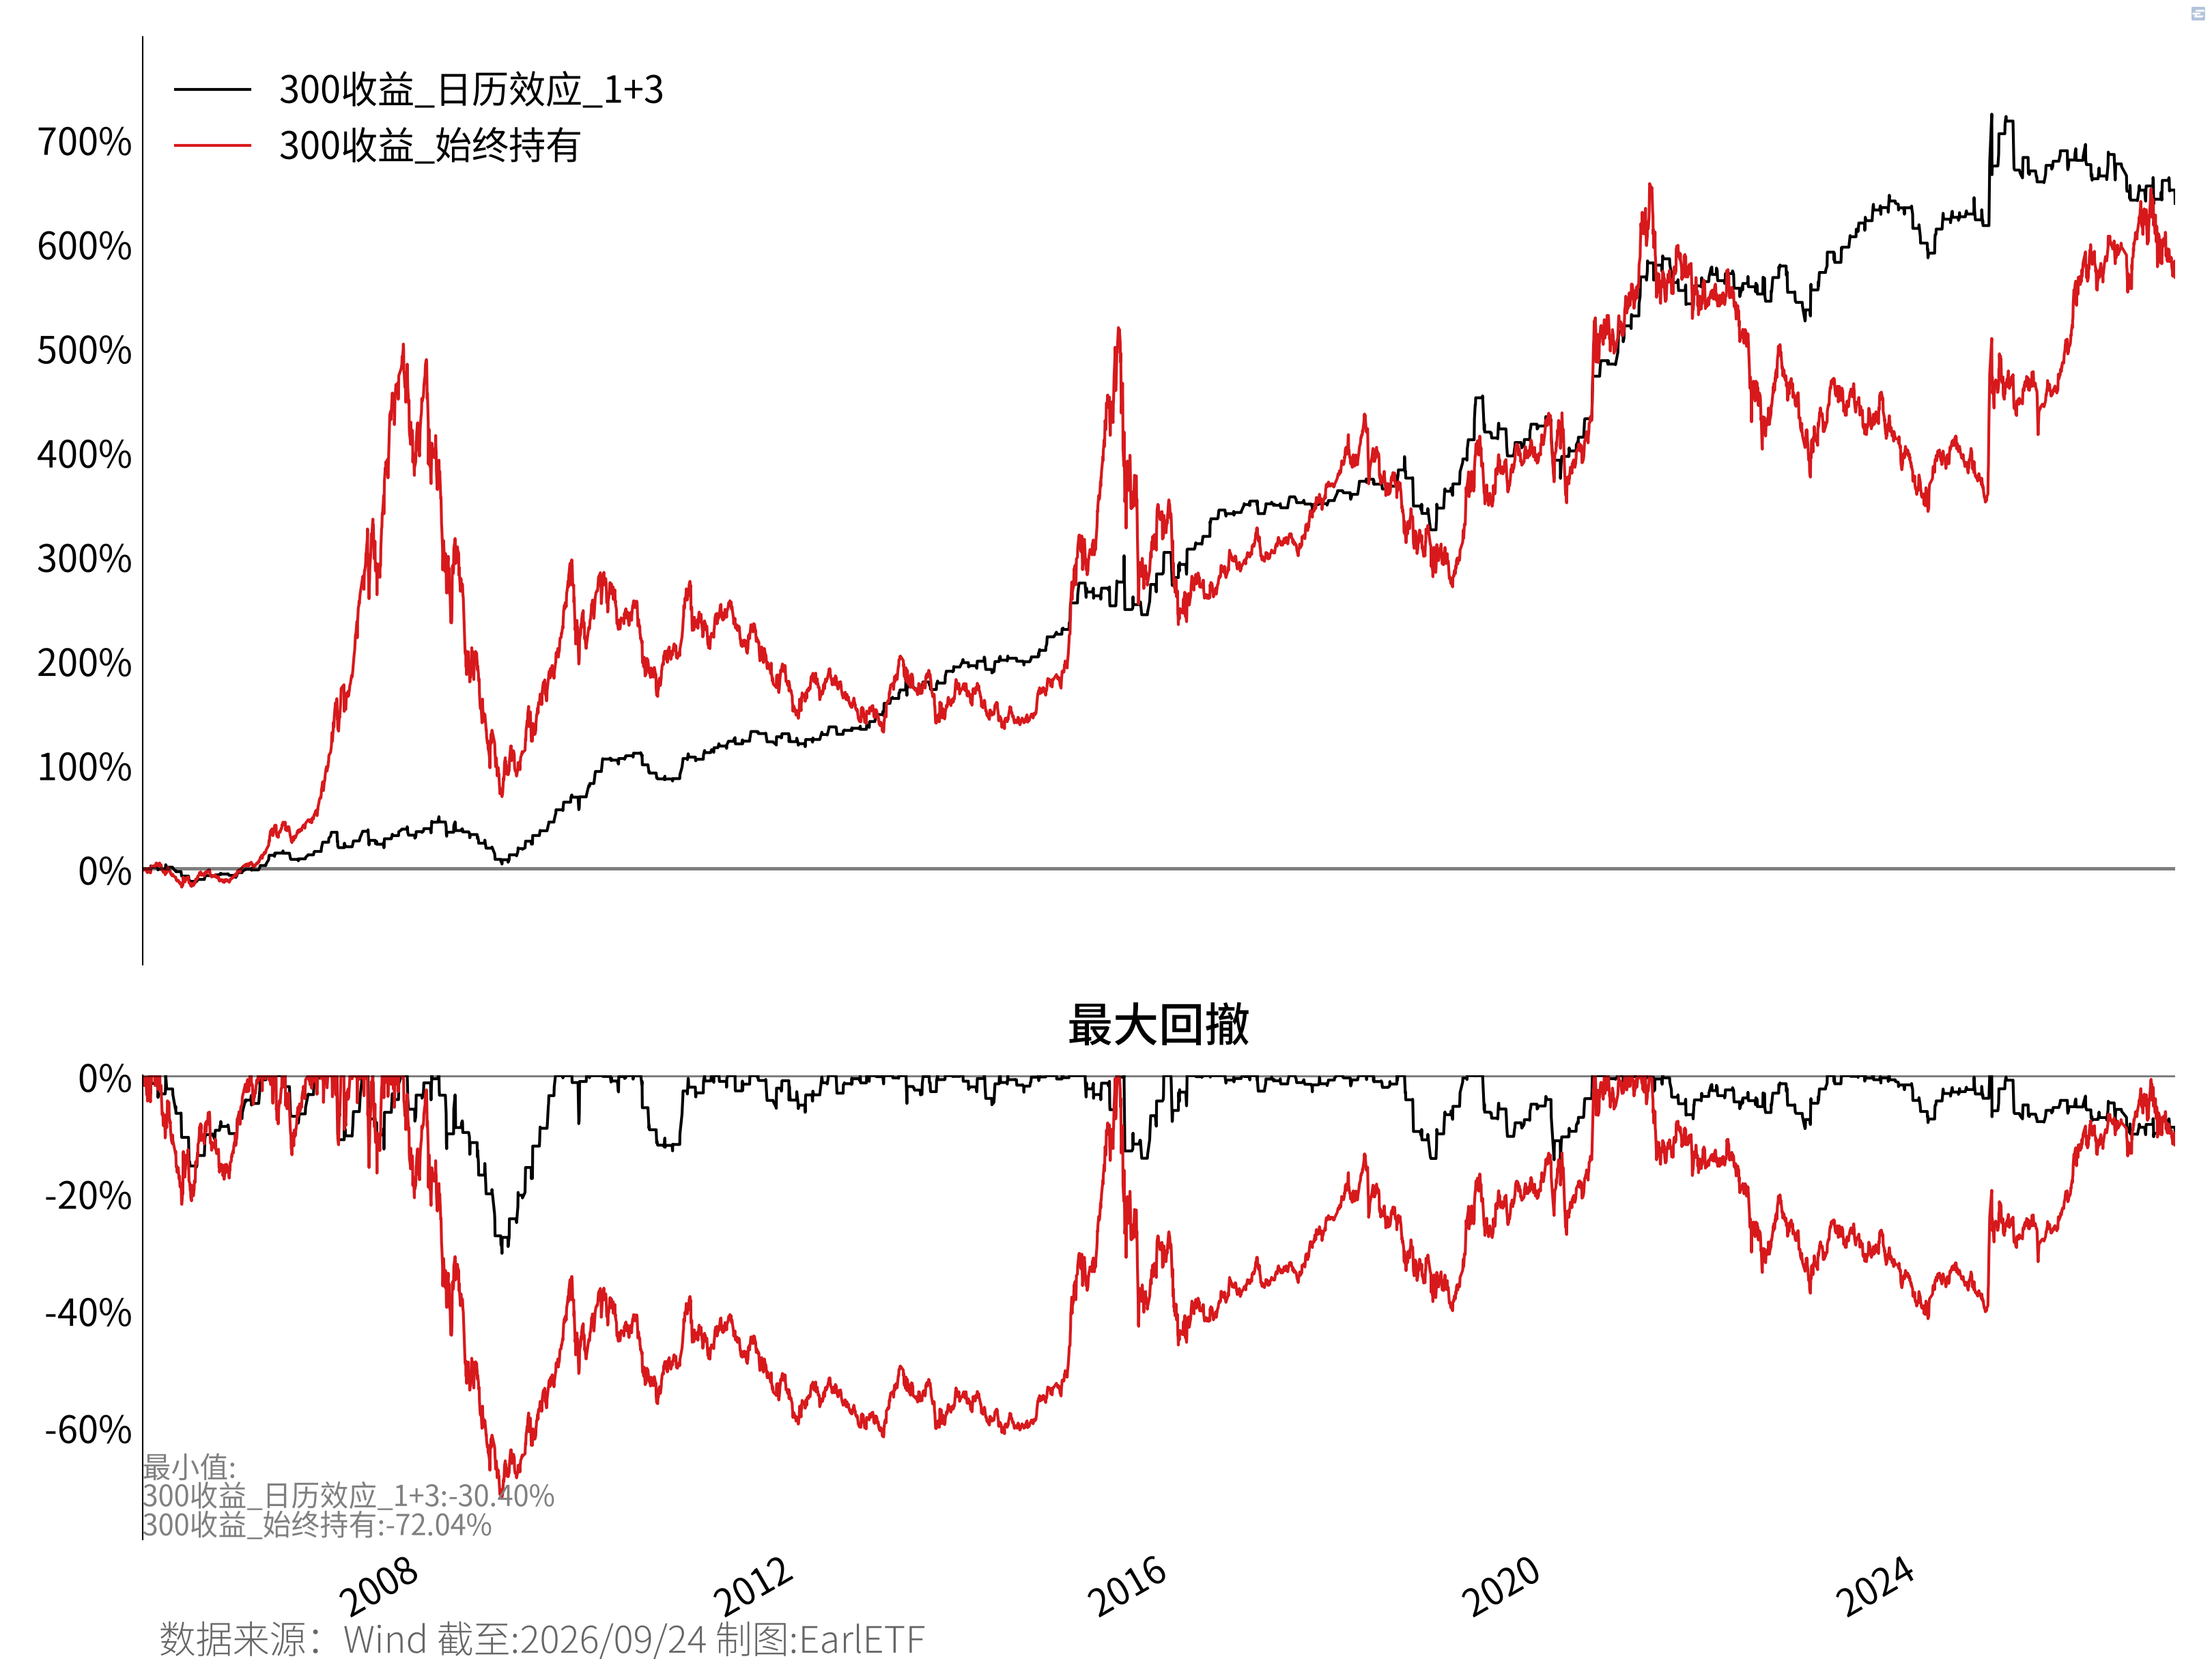
值得注意的是,万得全A虽然常被用来作为A股市场表征,但全A类的指数产品近年才开始出现且规模都不大。所以笔者还计算了沪深300全收益指数7自2004年末迄今的TOM走势对比。从 图 4.2 可以看到,TOM策略在沪深300上没有如万得全A这样离谱的超额优势,毕竟沪深300是大蓝筹为主,回撤还是要略好,也让TOM的发挥空间不大。
4.4 邪修尝试:TOM+242日均线择时
针对TOM策略在牛市大幅跑输,甚至可能不赚反亏的悲剧,笔者想到了一种“邪修”思路,将其与均线择时嫁接。
思路很简单,牛市中,上涨的交易日居多,所以每个月只交易四天,是容易错过许多上涨的交易日;虽然这样在熊市,可以只在确定性比较高的交易日持仓,从而获得熊市上涨的可能性。
既然如此,那么是否可以借助242日均线(年线)来略作区分,年线之上始终持有不考虑TOM,年线之下,才考虑执行TOM策略,间隙性持仓? 图 4.3 是一个试算。为了对比,这里还加入了只用242日均线择时不考虑TOM的策略,即以MA242_nogap命名的。这里假设的是在收盘前一刹那能够完成对均线之上与之下的判断,并完成换仓,这比较符合场内ETF玩家的实际交易习惯。从图中可以看到,有242日均线过滤之后,收益率曲线更为诱人——当然因为均线之上始终持仓,所以回撤放大,也就成为了必须承受的代价。
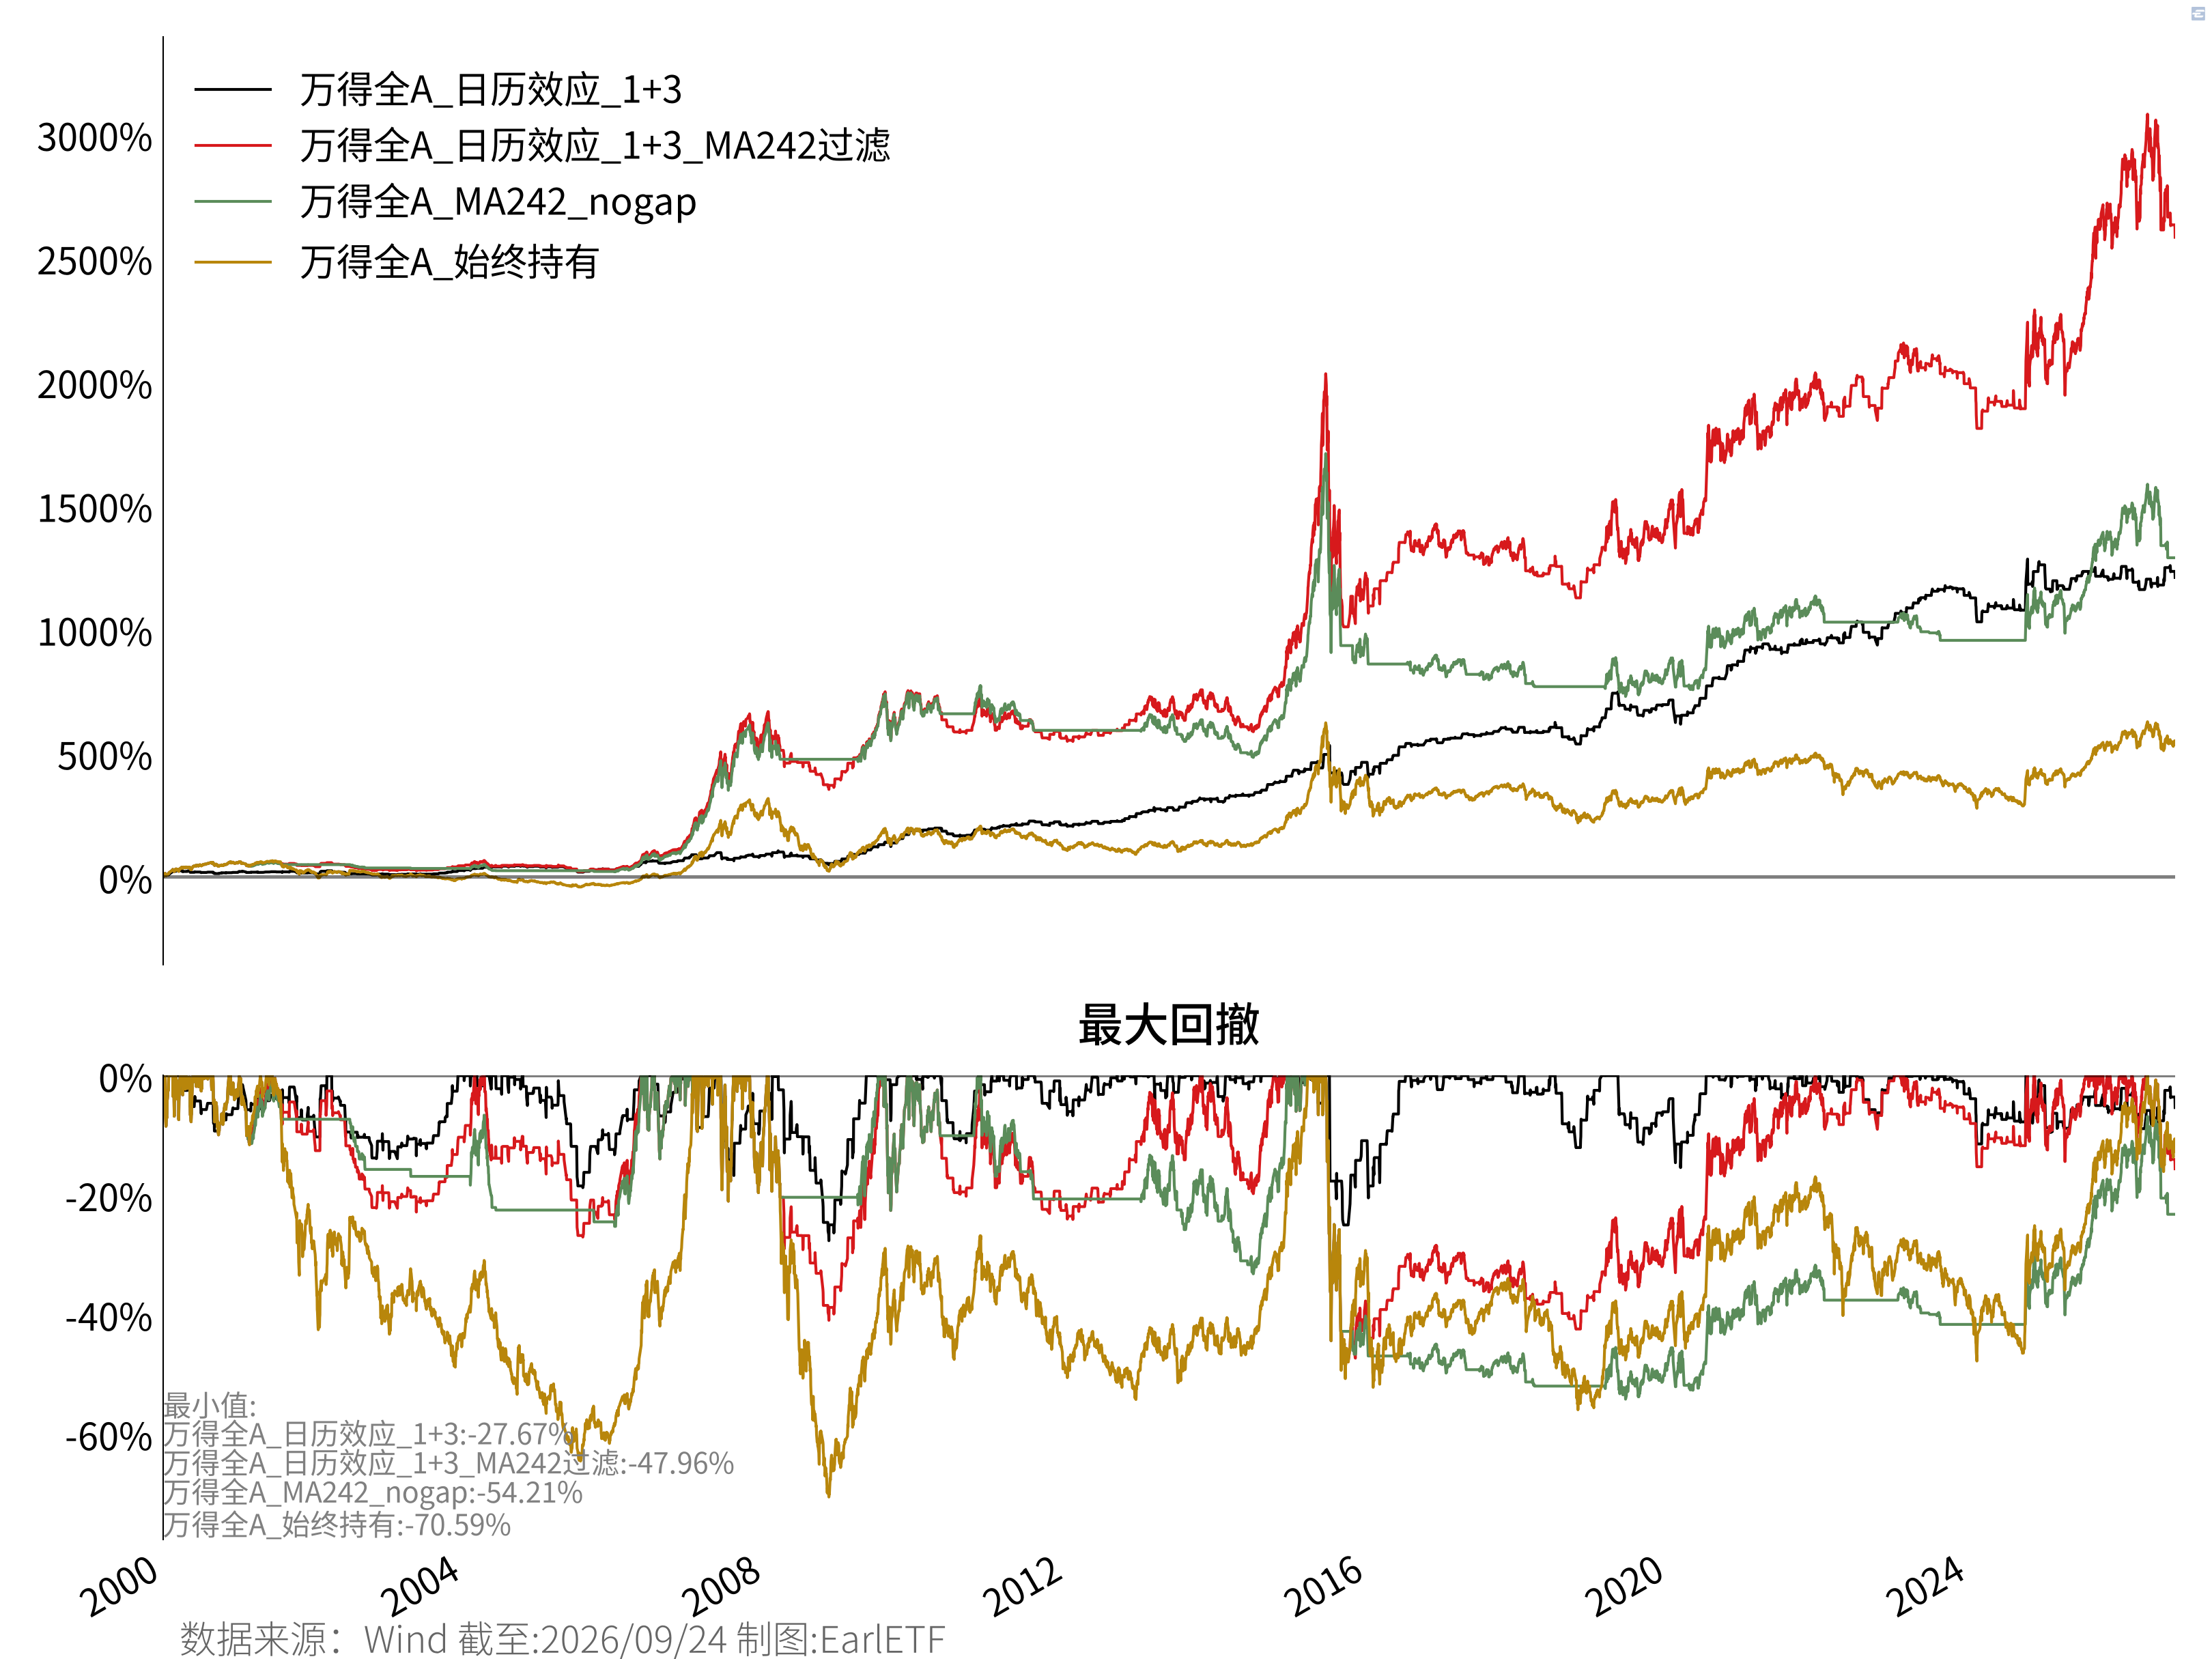
从 表 4.3 可以看到,纯正TOM下2025年亏钱的悲剧终于避免了,代价就是类似2008年、2018年的熊市,还是要承受一定的回撤。
| 年 | 万得全A 日历效应 1+3 |
万得全A 日历效应 1+3 MA242过滤 |
万得全A MA242 nogap |
万得全A 始终持有 |
|---|---|---|---|---|
| 2000 | 19.05 | 57.14 | 57.14 | 57.14 |
| 2001 | -2.15 | -6.59 | -4.95 | -23.89 |
| 2002 | -5.48 | -12.35 | -9.07 | -19.67 |
| 2003 | 13.06 | 11.49 | -1.38 | -3.49 |
| 2004 | 13.77 | 0.89 | -6.79 | -16.62 |
| 2005 | -10.59 | -12.87 | -3.52 | -11.52 |
| 2006 | 42.37 | 111.90 | 108.71 | 111.90 |
| 2007 | 2.78 | 166.21 | 166.21 | 166.21 |
| 2008 | -13.15 | -30.97 | -14.08 | -62.92 |
| 2009 | 79.82 | 71.52 | 44.99 | 105.47 |
| 2010 | 1.62 | -11.18 | -6.01 | -6.88 |
| 2011 | 6.60 | -10.65 | -11.71 | -22.42 |
| 2012 | 15.12 | 14.46 | 0.90 | 4.68 |
| 2013 | 15.68 | 3.68 | -2.47 | 5.44 |
| 2014 | 23.39 | 33.01 | 31.51 | 52.44 |
| 2015 | 7.62 | 21.93 | 17.00 | 38.50 |
| 2016 | 16.02 | 11.45 | -10.69 | -12.91 |
| 2017 | 6.95 | -2.73 | -1.75 | 4.93 |
| 2018 | 1.49 | -3.52 | -5.52 | -28.25 |
| 2019 | 14.51 | 15.89 | 8.93 | 33.02 |
| 2020 | 23.56 | 23.85 | 18.01 | 25.62 |
| 2021 | 7.44 | 9.17 | 9.17 | 9.17 |
| 2022 | 6.79 | 0.82 | -7.37 | -18.66 |
| 2023 | 10.24 | -0.59 | -6.51 | -5.19 |
| 2024 | 6.48 | 5.08 | 11.49 | 10.00 |
| 2025 | -1.93 | 26.38 | 26.38 | 27.65 |
| 2026 | 0.39 | -4.35 | -6.59 | -0.94 |
截至:2026-09-24
图 4.4 则是沪深300基于同一思路的净值曲线,由于242日择时本身在上效果就不错,叠加TOM后,就更不俗了。
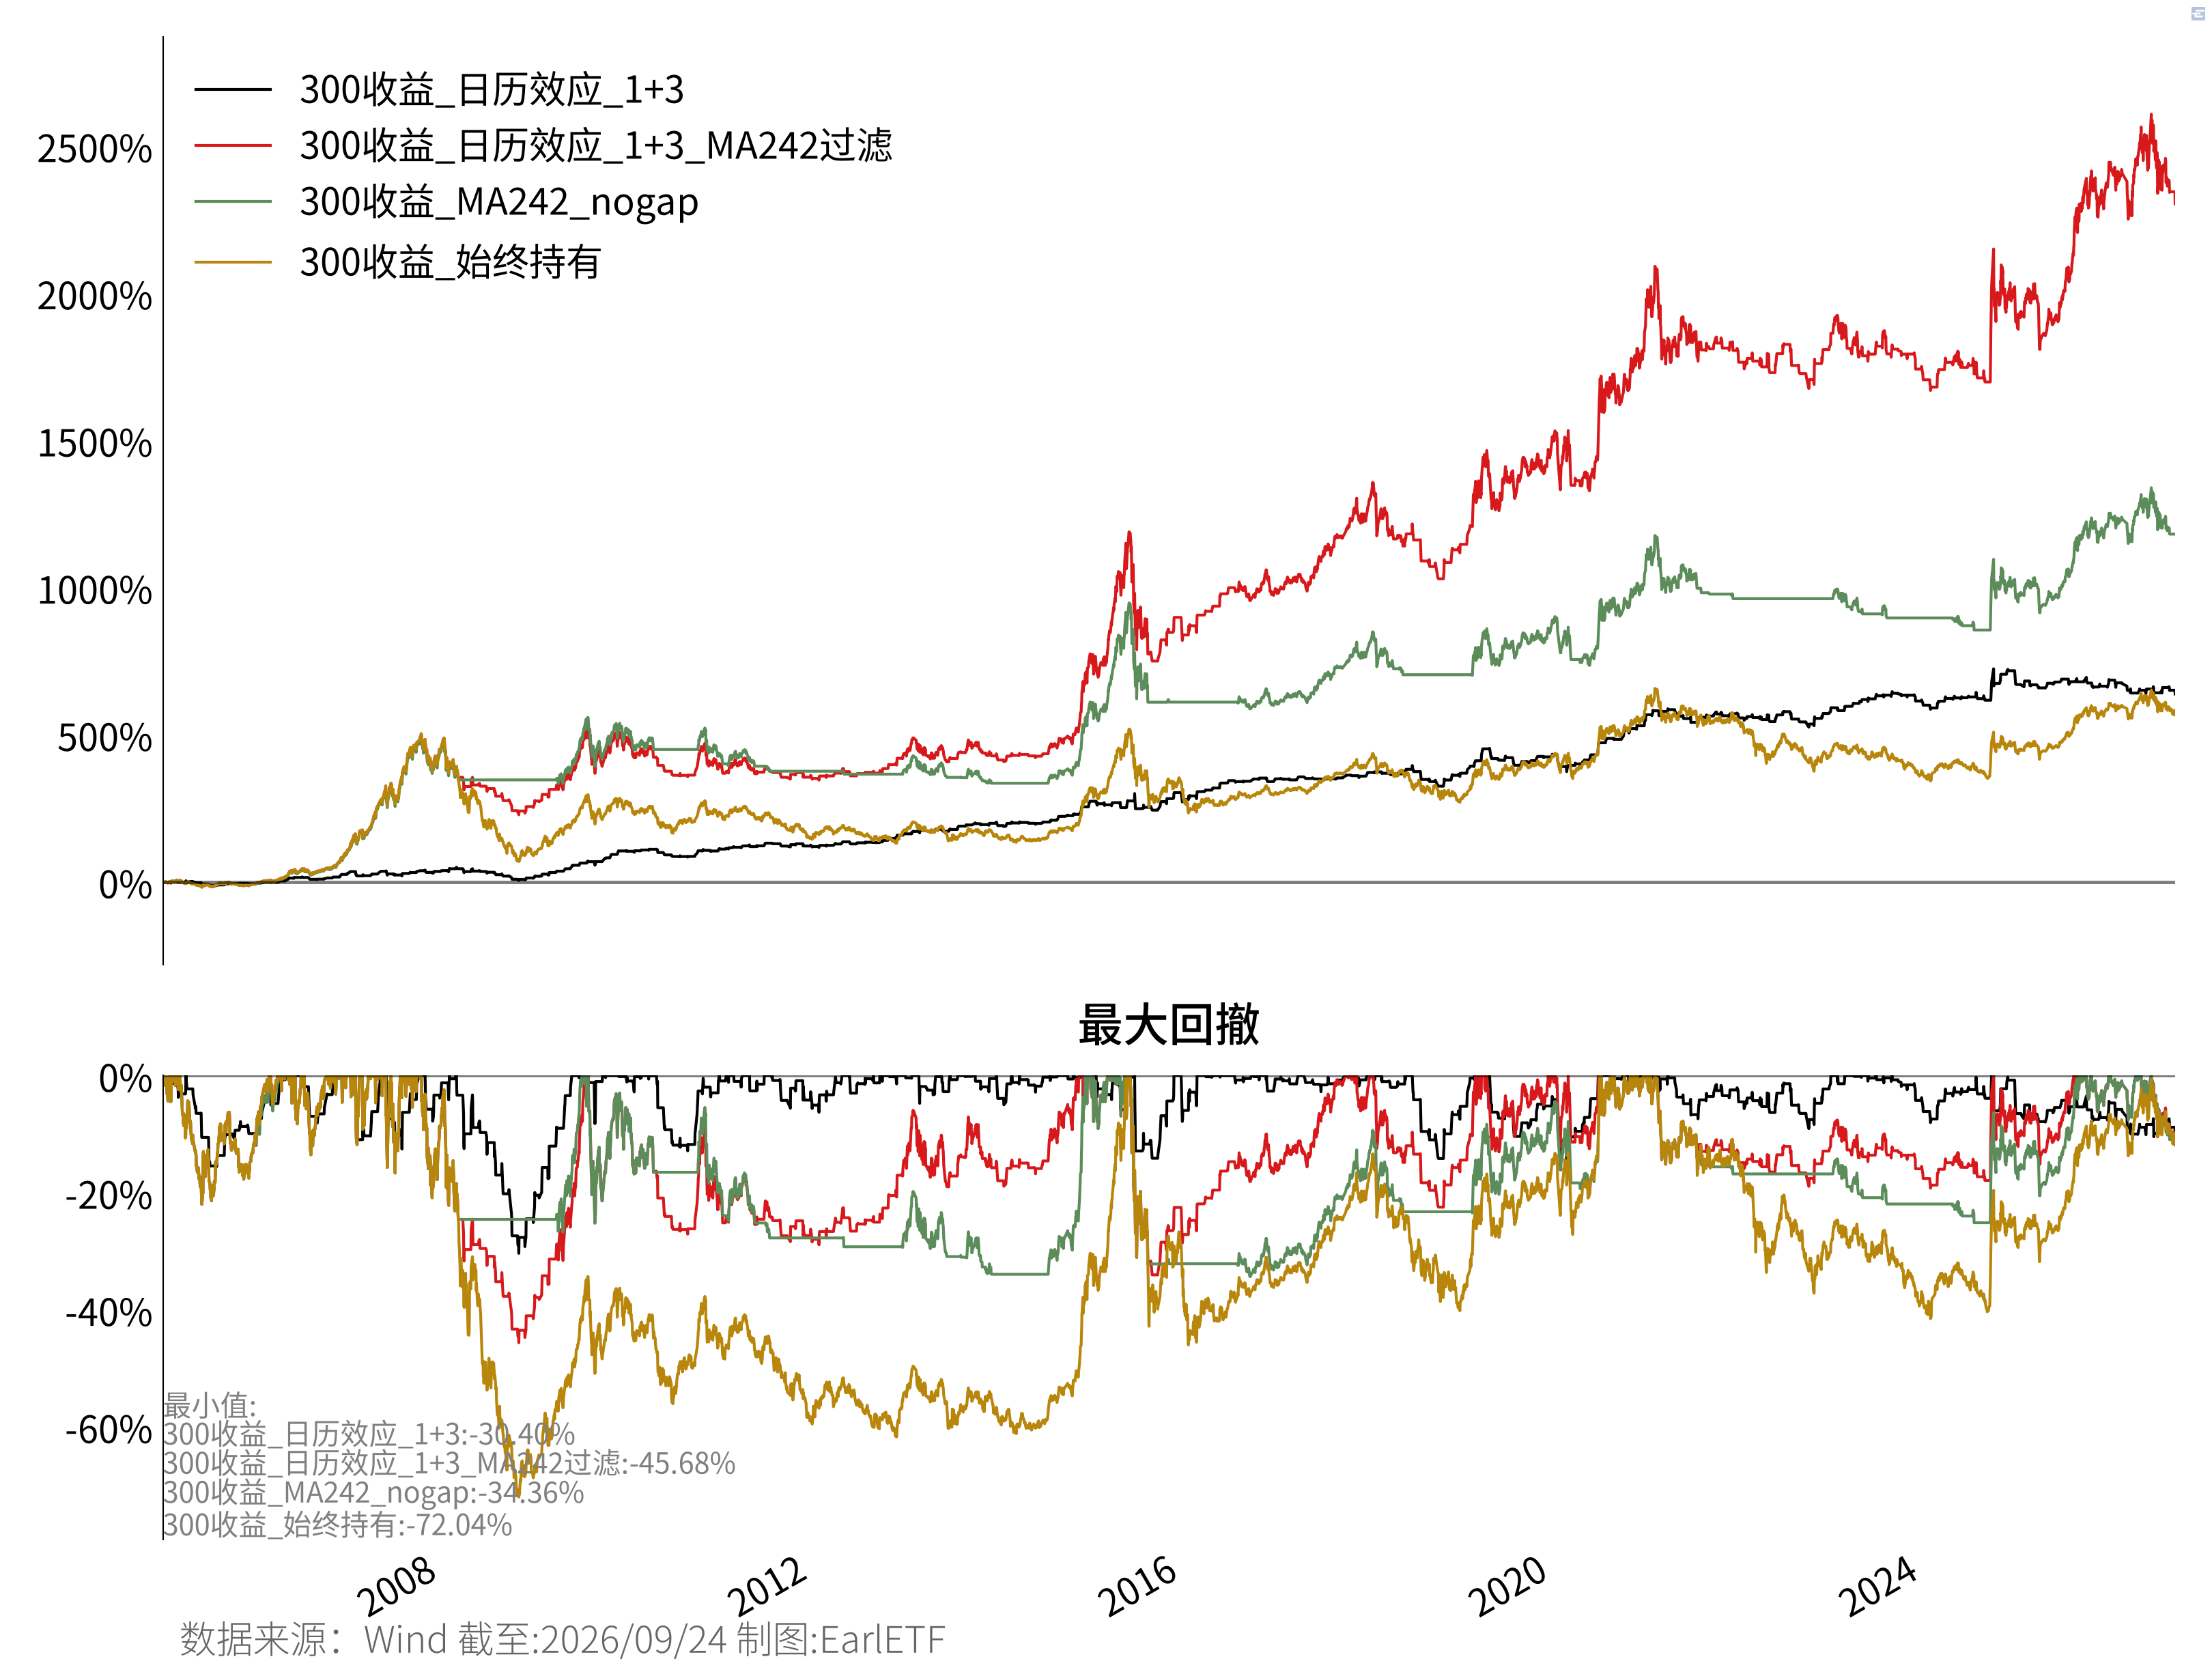
表 4.4 则是针对沪深300全收益指数基于TOM+242日均线过滤的逐年收益对比。虽然下跌的年份必然比纯粹TOM多了,但牛市的持有体验同样大幅改善,这对普通人能拿住,或许至关重要。
| 年 | 300收益 日历效应 1+3 |
300收益 日历效应 1+3 MA242过滤 |
300收益 MA242 nogap |
300收益 始终持有 |
|---|---|---|---|---|
| 2005 | -8.95 | -7.66 | -7.66 | -7.66 |
| 2006 | 41.34 | 125.23 | 120.93 | 125.23 |
| 2007 | 4.30 | 163.28 | 163.28 | 163.28 |
| 2008 | -16.72 | -35.68 | -16.98 | -65.61 |
| 2009 | 83.91 | 68.05 | 39.50 | 98.58 |
| 2010 | 1.53 | -16.75 | -15.38 | -11.58 |
| 2011 | 7.61 | -6.30 | -9.68 | -24.05 |
| 2012 | 16.89 | 15.93 | 0.89 | 9.80 |
| 2013 | 15.21 | -0.14 | -9.41 | -5.33 |
| 2014 | 19.75 | 58.57 | 58.50 | 55.85 |
| 2015 | 10.22 | 16.68 | 3.11 | 7.22 |
| 2016 | 10.66 | 8.86 | -1.24 | -9.26 |
| 2017 | 4.12 | 24.25 | 24.25 | 24.25 |
| 2018 | 1.03 | -7.62 | -7.82 | -23.64 |
| 2019 | 13.21 | 28.66 | 21.39 | 39.19 |
| 2020 | 21.99 | 23.64 | 17.45 | 29.89 |
| 2021 | 4.86 | -2.74 | -7.31 | -3.52 |
| 2022 | 0.16 | 0.16 | 0.00 | -19.84 |
| 2023 | 6.40 | -3.38 | -6.18 | -9.14 |
| 2024 | 12.04 | 12.80 | 11.35 | 18.24 |
| 2025 | -5.36 | 17.79 | 17.79 | 20.98 |
| 2026 | -3.00 | -2.29 | -1.95 | -2.32 |
截至:2026-09-24
看到这里,面对回测图表里诱人的斜率与控回撤能力,很多投资者的第一冲动或许是:“既然每个月只买这几天就能跑赢,那我何不把全部身家都押上去?”
慢着,请千万克制这种冲动。
必须清醒认识到:月末效应(Turn-of-the-Month, TOM)本质上只是一个异象(Anomaly)。前文一月效应(January Effect)的消亡就是前车之鉴——一旦套利资金涌入或结算机制改变,任何日历异象都可能迅速失效,未来的持续性谁也无法保证。全仓尝试去承受这种巨大的结构性不确定性,无异于豪赌。
因此,对待TOM(无论是纯粹版还是均线过滤的“邪修版”),最理性的态度应当是:
知其可用,但不可独尊;可作辅助,但切莫重注。
在多元资产配置或多因子策略的框架下,您可以将TOM视作增强组合收益、平滑资金使用效率的一个有趣“佐料”,以适度的小仓位去捕捉其微观超额。但千万不要把它当成可以全仓托付的“投资圣杯”——在资本市场的浩瀚不确定性面前,保持敬畏与分散,永远是普通投资者生存下去的第一法则。
4.5 节假日与月份效应
在日历效应之下,还有一个名为假日效应(Holiday Effect)的分支,当然学术论文中更严谨的,会称为假期前效应(Pre-Holiday Effect)。
《股市长线法宝》8中也有表格对道琼斯工业指数在美股重要假期前后的表现做了回顾。
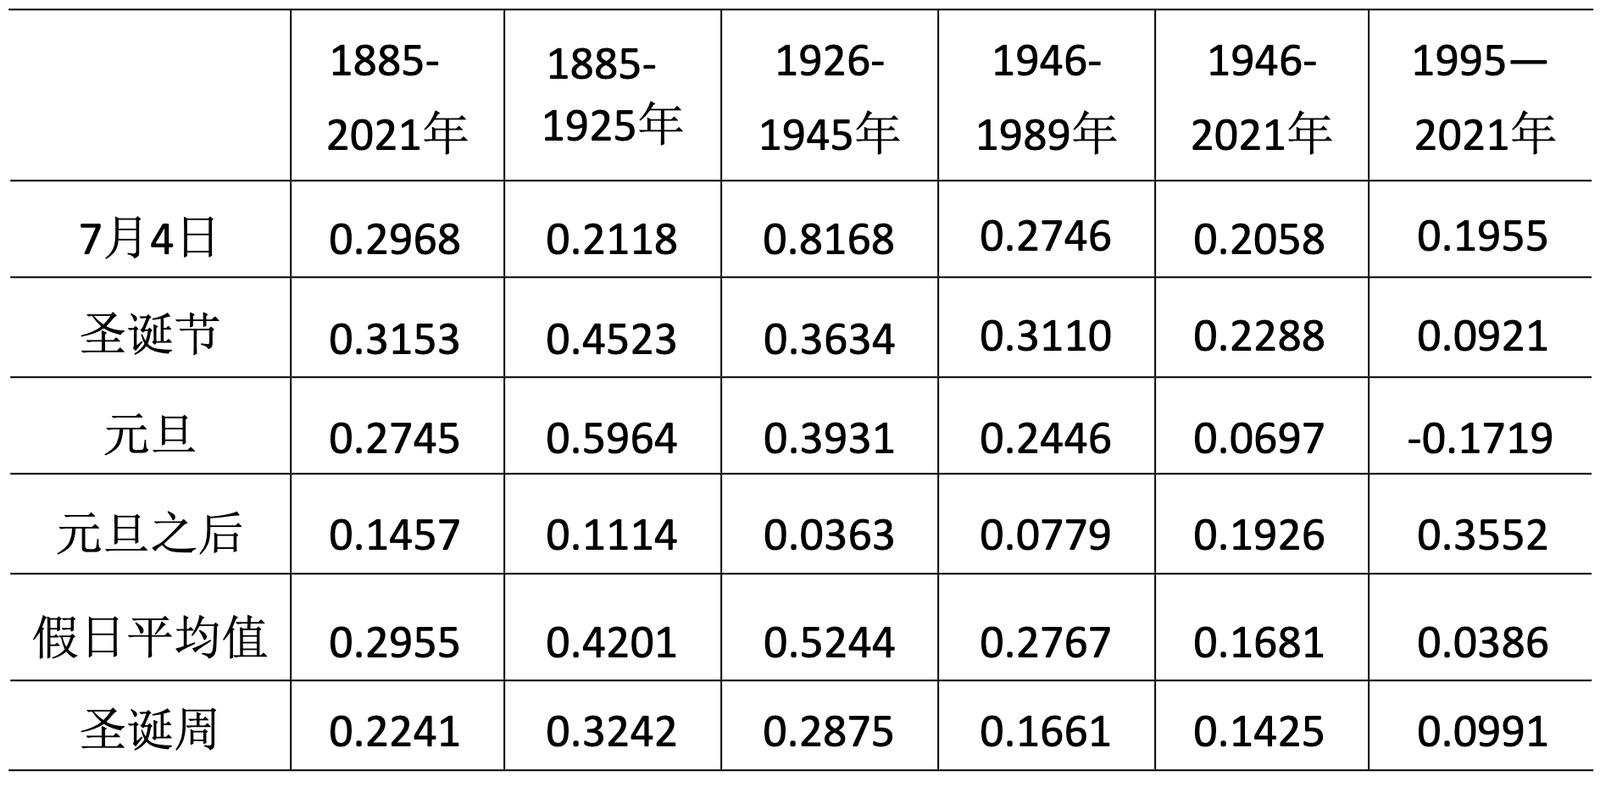
节假日效应这东西,因为与假期等事件相关,所以特别强调“本土化”。A股市场,一般是券商研究报告对此讨论比较多,不是严谨的学术理论研究,但数据整理的比较全。
笔者看到比较全的,一份是2023年招商证券策略分析师张夏领衔的《【招商策略】A股的四季效应:原理、风格和行业选择——A股流动性与风格系列(一)》9,另一份是2025年末浙商证券廖静池策略团队写的《穿透日历效应:概率寻方向,思因赢未来》10。
尤其是廖静池策略团队的这份,2025年初发布了截至2024年的版本,2025年末又发布了截至2025年的版本,看样子是有打算年更的思路。
在美国,耶鲁·赫希(Yale Hirsch) 自1966年就开始出版《股票交易员年鉴》11 (Stock Trader’s Almanac),专门分析股市的季节性规律,并于2001年交棒给儿子杰弗里·赫希(Jeffrey A. Hirsch),迄今仍在出版12。
若A股也能有类似的年更版,倒是阅读体验会好不少。
说回A股。类似的统计,一般包含节假日和月份效应两部分。
先说月份效应,由于每年宏观经济开局、财报披露等节奏类似,所以A股往往在不同的月份,会有不同的表现。
表 4.5 是万得全A指数自2016年以来的逐月收益统计。之所以选择2016年迄今,在于此前A股动辄大涨大跌,容易拉高月度平均数,虽然中位值可以一定程度规避这一问题,但为了让平均值更具参考意义,所以就只选择2016年后的数据进行统计,后续其他此类统计也是一样的口径。
从表中可以看到,每年2月是个不错的月份,这在A股一般被成为“春季躁动”。二月份既是财报的空窗期,同时又是春节后许多投资企业真正开始酝酿一年投资的时点,整体的风险偏好都比较高。所以只要外围环境配合,很容易出现比较大的行情。与之类似,每年的六月其实表现也不错,这同样是财报的空窗期,而且经过了一些高层经济会议的定调之后,市场的风险偏好也比较高。股民基民近年非常熟悉的2025年和2026年的6月,都是一波慷慨激昂行情。
| 月 | 平均值 | 中位值 | 最大值 | 最小值 | 正收益比率 |
|---|---|---|---|---|---|
| 1 | -3.16 | -0.25 | 7.38 | -27.56 | 36.36 |
| 2 | 3.00 | 2.34 | 17.84 | -4.85 | 54.55 |
| 3 | -0.19 | -0.58 | 16.43 | -8.73 | 27.27 |
| 4 | -0.63 | -1.44 | 8.69 | -9.51 | 36.36 |
| 5 | 0.03 | -0.06 | 5.90 | -6.38 | 45.45 |
| 6 | 2.47 | 3.37 | 9.68 | -8.33 | 81.82 |
| 7 | 0.36 | 0.30 | 13.06 | -13.14 | 63.64 |
| 8 | 0.89 | 1.97 | 10.93 | -6.36 | 54.55 |
| 9 | 1.10 | -0.13 | 22.21 | -7.57 | 50.00 |
| 10 | -0.51 | 0.58 | 3.15 | -9.14 | 60.00 |
| 11 | 1.60 | 1.73 | 7.86 | -2.95 | 70.00 |
| 12 | -0.16 | -1.11 | 7.55 | -5.36 | 40.00 |
截至:2026-08-31
在A股内部,一直存在明显的大小盘轮动。从月份效应来看,不同月份,市场对大小盘股的风险偏好也是不同。从 表 4.6 可以看到,在1月以沪深300为代表的大盘股,相对万得全A最为占优;其次是4月。
| 月 | 平均值 | 中位值 | 最大值 | 最小值 | 正收益比率 |
|---|---|---|---|---|---|
| 1 | 1.95 | 2.60 | 6.52 | -4.06 | 63.64 |
| 2 | -1.52 | -1.56 | 0.39 | -3.20 | 9.09 |
| 3 | -0.79 | -0.31 | 3.20 | -4.59 | 45.45 |
| 4 | 1.08 | 0.94 | 4.70 | -0.62 | 81.82 |
| 5 | -0.00 | -0.37 | 4.62 | -3.82 | 45.45 |
| 6 | 0.03 | 0.55 | 2.69 | -3.32 | 63.64 |
| 7 | 0.57 | 0.72 | 5.73 | -4.21 | 72.73 |
| 8 | -0.52 | -0.41 | 1.38 | -4.37 | 45.45 |
| 9 | 0.34 | 0.12 | 2.31 | -1.10 | 50.00 |
| 10 | -0.45 | 0.42 | 3.33 | -5.29 | 60.00 |
| 11 | -0.07 | -0.07 | 2.94 | -4.69 | 50.00 |
| 12 | 0.69 | 0.59 | 2.76 | -1.08 | 60.00 |
截至:2026-08-31
相比之下,代表小盘股的中证1000全收益指数13,则是在二月“春季躁动”时超额特别有优势。
| 月 | 平均值 | 中位值 | 最大值 | 最小值 | 正收益比率 |
|---|---|---|---|---|---|
| 1 | -2.10 | -3.11 | 2.87 | -6.13 | 36.36 |
| 2 | 1.97 | 2.05 | 4.54 | -0.05 | 90.91 |
| 3 | 0.40 | -0.30 | 3.69 | -2.26 | 45.45 |
| 4 | -1.21 | -0.72 | 1.33 | -5.76 | 27.27 |
| 5 | 0.07 | -0.06 | 5.30 | -5.05 | 45.45 |
| 6 | 0.04 | 0.61 | 3.31 | -3.21 | 54.55 |
| 7 | -0.69 | -1.31 | 5.81 | -6.41 | 36.36 |
| 8 | 0.09 | -0.67 | 4.47 | -2.34 | 45.45 |
| 9 | -0.82 | -0.58 | 1.19 | -3.14 | 40.00 |
| 10 | -0.06 | -0.51 | 5.30 | -3.80 | 30.00 |
| 11 | -0.16 | -0.52 | 5.93 | -3.31 | 30.00 |
| 12 | -1.04 | -1.36 | 1.05 | -2.75 | 30.00 |
截至:2026-08-31
下图是廖静池策略团队整理的不同月份占优的指数14。
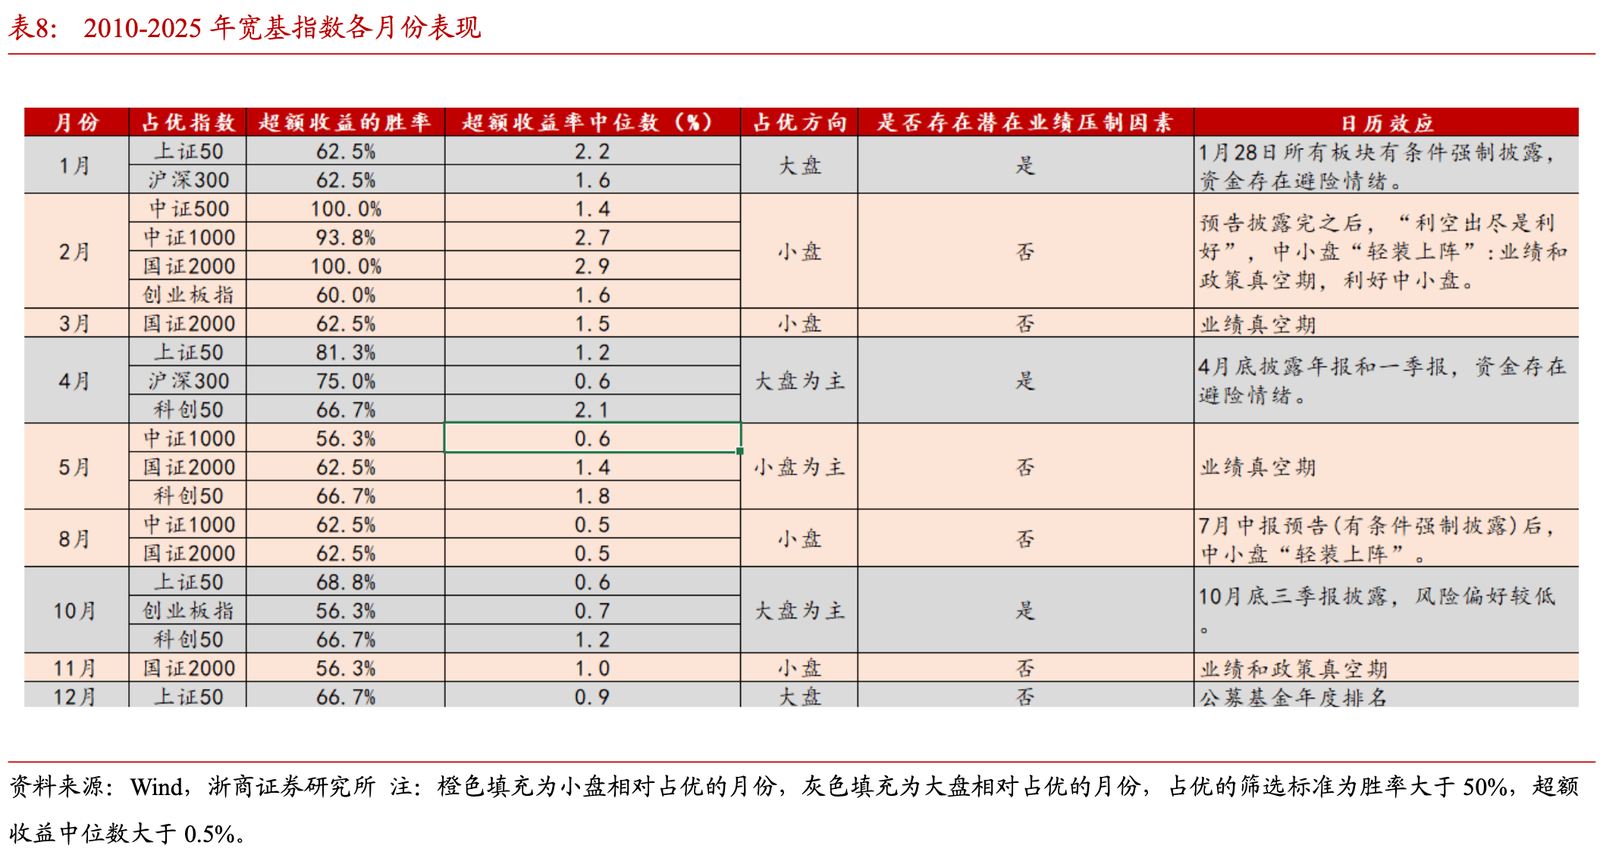
至于节假日效应,在A股包括类似春节、五一、国庆这样的国定假日,也包括一些宏观会议前后。
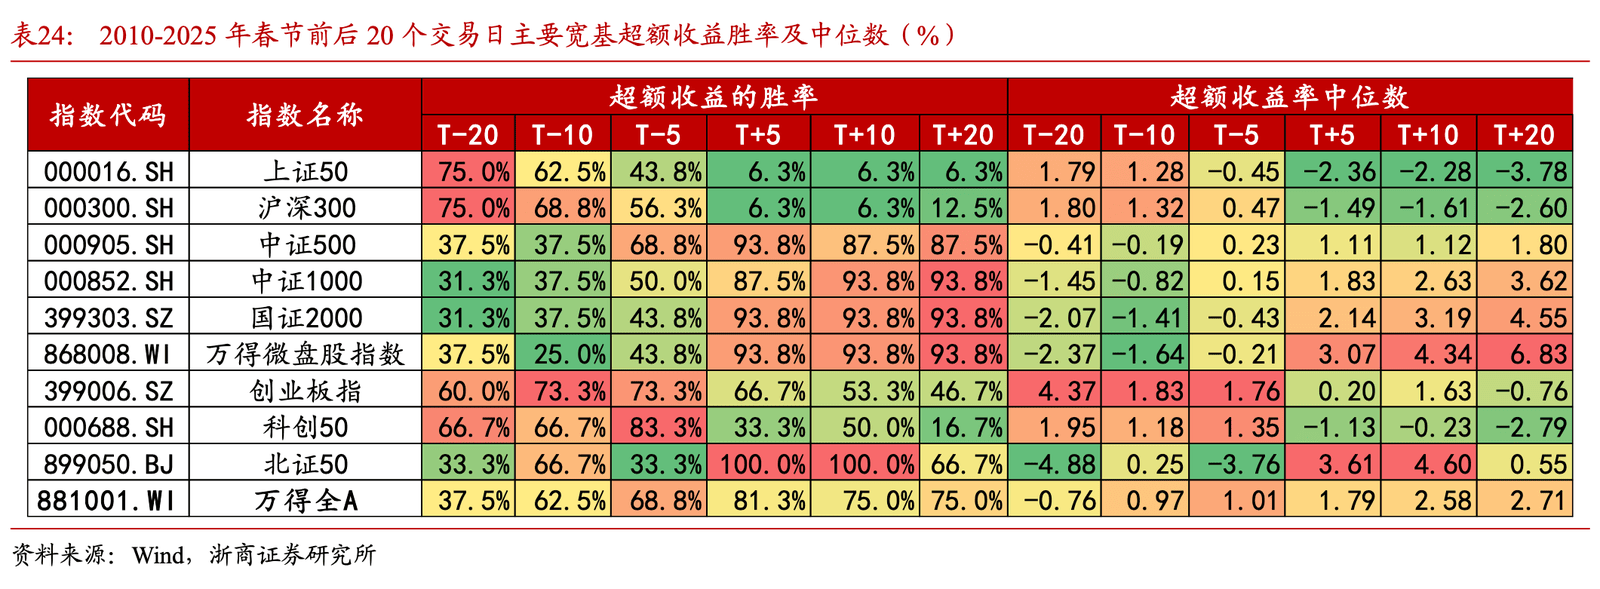
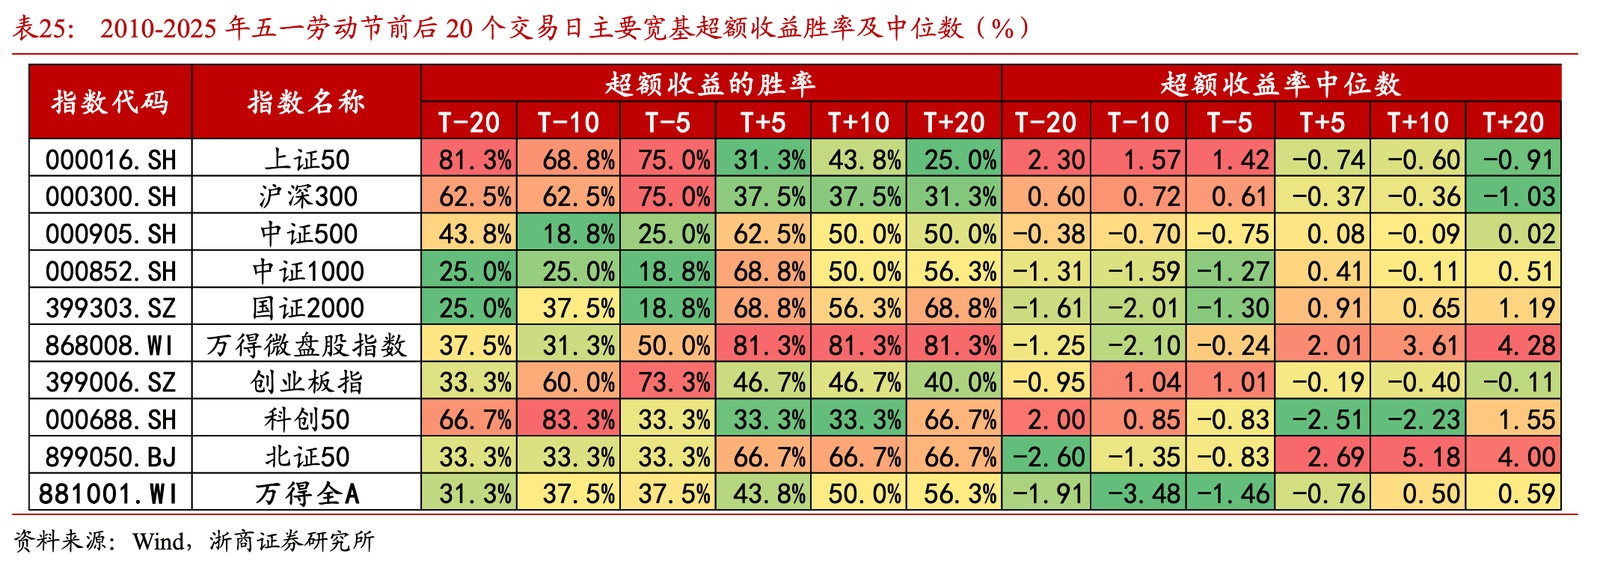
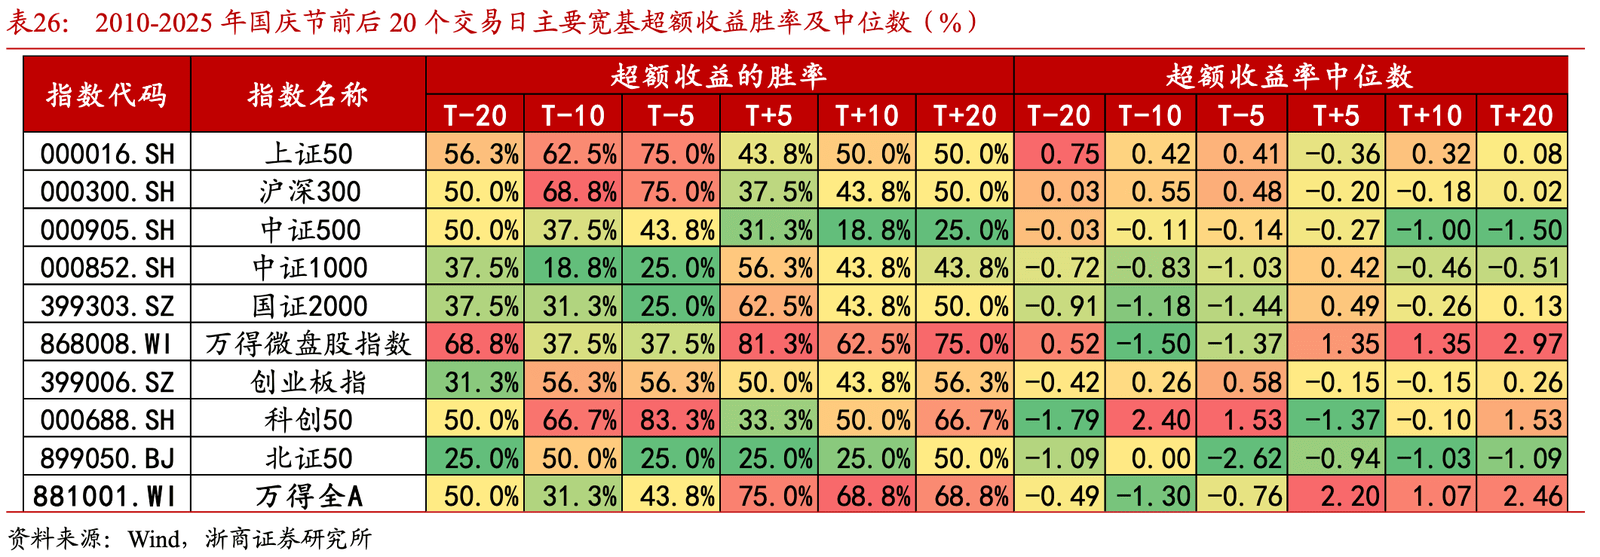
下面三张,是廖静池策略团队统计的春节、五一和国庆前后不同指数的表现一览。如果不考虑类似万得微盘股指数这样长期贝塔很强的指数,比较具有交易价值的,还是春节后时段的小盘股策略。
Mark Twain, The Tragedy of Pudd’nhead Wilson (Project Gutenberg, 1894), https://www.gutenberg.org/files/102/102-h/102-h.htm#link2HCH0013, chap. 13.↩︎
Donald B. Keim, 《Size-Related Anomalies and Stock Return Seasonality: Further Empirical Evidence》, Journal of Financial Economics 12, 期 1 (1983): 13~32, https://doi.org/10.1016/0304-405X(83)90025-9.↩︎
杰里米·西格尔, 股市长线法宝(第6版) (中信出版社, 2024), p.288, https://book.cppinfo.cn/Encyclopedias/home/index?id=4744833.↩︎
Josef Lakonishok 和 Seymour Smidt, 《Are Seasonal Anomalies Real? A Ninety-Year Perspective》, The Review of Financial Studies 1, 期 4 (1988): 403~25, https://doi.org/10.1093/rfs/1.4.403.↩︎
Wikipedia contributors, LSV Asset Management — Wikipedia, the Free Encyclopedia, 2024, https://en.wikipedia.org/wiki/LSV_Asset_Management.↩︎
John J. McConnell 和 Wei Xu, 《Equity Returns at the Turn of the Month》, Financial Analysts Journal 64, 期 2 (2008): 49~64, https://doi.org/10.2469/faj.v64.n2.11.↩︎
中证指数有限公司, 沪深300指数编制方案, 编制方案 no. 000300 (中证指数有限公司, 2005), https://www.csindex.com.cn/#/indices/family/detail?indexCode=000300.↩︎
杰里米·西格尔, 股市长线法宝(第6版), p.296.↩︎
张夏 等, A股的四季效应:原理、风格和行业选择——A股流动性与风格系列(一), 证券研究报告/策略专题报告 (招商证券股份有限公司, 2023), https://mp.weixin.qq.com/s/7O0kLDjZM4UBRqJh_A_gXg.↩︎
廖静池 等, 概率寻方向,思因赢未来——A股宽基、风格、行业日历效应全面盘点(2010年-2025年), 策略深度报告 (浙商证券股份有限公司, 2025), https://mp.weixin.qq.com/s/_pnBQC4axt_0jE4vE6kgOg.↩︎
Hirsch Holdings Inc., 《Stock Trader’s Almanac》, Stock Trader’s Almanac, 2026年9月, https://www.stocktradersalmanac.com/.↩︎
Jeffrey A. Hirsch, Stock Trader’s Almanac 2027 (Wiley, 2026).↩︎
中证指数有限公司, 中证1000指数编制方案, 编制方案 no. 000852 (中证指数有限公司, 2014), https://www.csindex.com.cn/#/indices/family/detail?indexCode=000852.↩︎
廖静池 等, 概率寻方向,思因赢未来——A股宽基、风格、行业日历效应全面盘点(2010年-2025年), p.7.↩︎